Riba Qardh: Panduan dan Penjelasan Lengkap
Riba qardh adalah tambahan yang disyaratkan oleh pemberi pinjaman atas pokok utang yang ia berikan, dan dalam panduan ini kita akan membedah tuntas seluk-beluknya dari akar sampai penerapan sehari-hari. Banyak orang mengira persoalan ini sepele karena hanya soal “uang lebih” saat meminjam, padahal di dalamnya menyangkut keadilan, akad, dan hubungan antar manusia yang bisa rusak karenanya.
Jujur saja, saat pertama kali mendengar istilah ini, saya sempat menganggapnya sama dengan bunga bank biasa. Ternyata anggapan itu keliru. Ada lapisan hukum, etika, dan praktik yang membuat riba qardh punya karakter khas dan sering luput dari perhatian umat.
Artikel ini bukan sekadar rangkuman definisi. Kita akan menelusuri arti riba secara luas, membedah ayat riba yang menjadi landasan, membahas riba yad sebagai kerabat dekatnya, lalu menurunkannya ke contoh nyata yang sering terjadi di sekitar kita. Tujuannya satu: supaya Anda keluar dari bacaan ini dengan pemahaman yang utuh, bukan sekadar hafal istilah.
Arti Riba Secara Bahasa dan Istilah sebelum Masuk ke Riba Qardh
Sebelum menyelami lebih jauh, kita perlu memastikan pijakan kita sama. Dalam bahasa Arab, arti riba merujuk pada pertambahan atau kelebihan. Secara istilah, ia berarti tambahan yang diambil tanpa ada imbalan yang sah menurut syariat atas suatu transaksi atau utang.
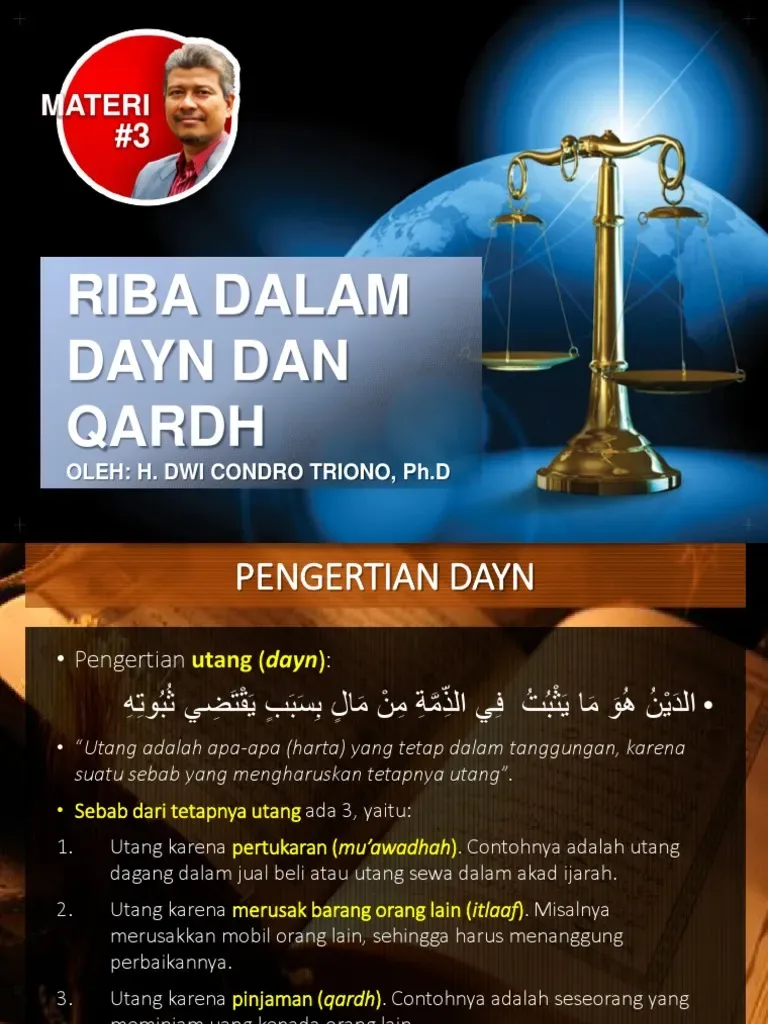
Pengertian ini penting karena banyak orang menyempitkan riba hanya pada bunga bank. Padahal cakupannya jauh lebih luas. Ada riba yang muncul dari utang-piutang, ada yang muncul dari pertukaran barang, dan masing-masing punya aturan berbeda.
Di sinilah riba qardh menemukan tempatnya. Ia adalah salah satu bentuk riba dalam kategori utang-piutang, bukan jual beli. Karena itu, cara pandang kita terhadapnya harus mengikuti logika akad pinjaman, bukan logika transaksi dagang.
Menurut pengalaman saya mendampingi beberapa orang yang ingin membersihkan keuangannya, kesalahan paling umum adalah menganggap “tambahan kecil” sebagai hal wajar. Padahal dalam kacamata fikih, besarnya tambahan tidak menentukan status. Sekecil apa pun, jika disyaratkan di awal akad, ia sudah masuk kategori yang dibahas di sini.
Definisi Riba Qardh dan Mengapa Ia Berbeda dari Riba Lainnya
Riba qardh secara sederhana adalah tambahan yang disyaratkan oleh pihak yang memberi pinjaman (muqridh) kepada pihak yang berutang (muqtaridh) sebagai syarat sahnya akad pinjaman. Jadi, akadnya sendiri adalah qardh, yaitu pinjaman kebaikan tanpa imbalan. Begitu ada syarat tambahan, sifat “kebaikan” itu berubah.
Mari kita bedah lebih detail. Dalam akad qardh yang murni, pemberi pinjaman menyerahkan uang atau barang untuk dikembalikan dalam jumlah yang sama. Tidak ada ekspektasi lebih. Ketika ekspektasi lebih itu dijadikan syarat, di situlah riba qardh muncul.
Yang membuatnya khas adalah posisinya yang sering tersembunyi. Berbeda dengan riba jual beli yang terlihat jelas di harga, riba qardh bisa bersembunyi di balik kalimat “tolong tambahkan sedikit sebagai ucapan terima kasih” yang diucapkan sebelum akad. Kalimat sederhana, tapi dampaknya besar.
Perbedaan Riba Qardh dengan Bunga Pinjaman Konvensional
Sekilas keduanya mirip: sama-sama ada tambahan atas pokok pinjaman. Tapi ada perbedaan mendasar yang sering diabaikan. Bunga konvensional adalah harga waktu dan risiko, sementara riba qardh adalah tambahan yang disyaratkan atas akad pinjaman yang seharusnya bersifat tolong-menolong.
Perbedaan lainnya terletak pada niat dan akad. Bunga dihitung sebagai kompensasi komersial yang wajar dalam sistem kapitalis. Adapun dalam panduan ini, tambahan itu dipandang sebagai pelanggaran terhadap prinsip keadilan dalam akad qardh, karena pemberi pinjaman sudah diuntungkan tanpa menanggung risiko usaha.
Ada juga perbedaan pada fleksibilitas. Bunga biasanya mengikuti suku bunga pasar yang berubah-ubah. Sementara riba qardh bersifat tetap sejak akad disepakati, karena ia melekat pada syarat, bukan pada perhitungan waktu.
Dalam praktik lapangan, saya sering menemui orang yang berargumen, “Kan cuma 2 persen, tidak memberatkan.” Argumen ini sebenarnya tidak menyentuh inti persoalan. Yang dipersoalkan bukan besar-kecilnya, melainkan ada-tidaknya syarat tambahan dalam akad pinjaman.
Landasan Hukum: Ayat Riba dan Hadis yang Menjadi Rujukan
Pembahasan ini tidak akan utuh tanpa menyinggung ayat riba yang menjadi pijakan utama. Dalam Al-Qur’an, larangan riba disebutkan di beberapa tempat, antara lain dalam Surah Al-Baqarah, Ali Imran, dan Ar-Rum. Salah satu yang paling sering dikutip adalah Surah Al-Baqarah ayat 275 yang menegaskan bahwa Allah menghalalkan jual beli dan mengharamkan riba.
Ayat ini penting karena memberi garis pemisah yang jelas. Jual beli punya mekanisme untung-rugi yang terbuka, sementara riba memberi keuntungan sepihak tanpa risiko. Perbedaan itulah yang membuat keduanya tidak bisa disamakan, meskipun sekilas sama-sama ada tambahan nilai.
Selain ayat, ada sejumlah hadis yang memperkuat larangan ini. Salah satunya menyebutkan bahwa riba memiliki tujuh puluh lebih pintu, dan yang paling ringan setara dengan seseorang menikahi ibunya sendiri. Gambaran yang keras, tapi itulah cara syariat menekankan betapa seriusnya persoalan ini.
Yang menarik, para ulama tidak hanya membahas larangan secara umum. Mereka menurunkan ayat riba ke dalam bentuk-bentuk praktis, termasuk riba qardh. Dari sinilah kita mendapat panduan teknis tentang apa yang boleh dan tidak boleh dalam akad pinjaman.
Bagaimana Ulama Merinci Riba Qardh dari Nash yang Umum
Para ulama mazhab berbeda dalam merumuskan detail, tapi bertemu pada satu titik: tambahan yang disyaratkan dalam akad qardh haram hukumnya. Imam Nawawi dalam kitab-kitabnya menegaskan bahwa setiap pinjaman yang menarik manfaat bagi pemberi pinjaman adalah riba.
Kaedah yang populer di kalangan ahli fikih menyebutkan, “Setiap qardh yang menarik manfaat, maka itu adalah riba.” Kaedah ini menjadi pegangan banyak pesantren dan lembaga keuangan syariah dalam menyusun produk mereka.
Namun ada nuansa yang perlu dicatat. Jika tambahan diberikan secara sukarela setelah pinjaman lunas, tanpa disyaratkan dan tanpa dijanjikan, sebagian ulama membolehkannya sebagai bentuk kebaikan. Kuncinya ada pada kata “disyaratkan” dan “dijanjikan”. Begitu keduanya muncul di awal, statusnya berubah.
Mengenali Ciri-Ciri Riba Qardh dalam Praktik Sehari-Hari
Teori memang mudah, tapi di lapangan banyak orang kesulitan mengenali apakah transaksi yang mereka jalani termasuk riba qardh atau bukan. Berikut beberapa ciri yang bisa Anda jadikan patokan sederhana.
- Ada syarat tambahan di awal akad. Misalnya, “Saya pinjamkan seratus, tapi kamu harus mengembalikan seratus sepuluh.” Syarat ini yang membuat akad berubah dari qardh menjadi riba.
- Tambahan dijanjikan meski tanpa diminta. Pemberi pinjaman berkata, “Nanti kamu kasih lebih sedikit ya.” Meskipun kalimatnya halus, janji ini sudah cukup untuk mengubah status.
- Tambahan dihitung dari waktu. Semakin lama pinjaman, semakin besar tambahannya. Pola ini sangat mirip dengan bunga, dan dalam panduan ini masuk kategori yang perlu dihindari.
- Ada tekanan terselubung. Pemberi pinjaman tidak menyebut angka, tapi memberi isyarat bahwa tanpa tambahan, pinjaman berikutnya akan sulit. Ini termasuk cara halus yang sering luput.
Menariknya, ciri keempat paling sering ditemui di lingkungan pertemanan atau keluarga. Orang merasa sungkan menolak, padahal secara sadar atau tidak, mereka sedang terjebak dalam praktik yang dibahas di artikel ini.
Ada baiknya Anda mencatat satu hal: niat baik tidak selalu membenarkan bentuk akad yang keliru. Seseorang bisa berniat membantu, tapi jika ia mensyaratkan tambahan, bentuk akadnya sudah bergeser.
Contoh Konkret Riba Qardh yang Sering Terjadi di Sekitar Kita
Supaya lebih membumi, mari kita lihat beberapa contoh nyata. Saya sengaja memilih kasus yang dekat dengan keseharian supaya Anda bisa langsung merefleksikannya.
Kasus Pinjaman Antar Teman dengan “Uang Terima Kasih”
Bayangkan Andi meminjamkan uang ke Budi sebesar lima juta untuk modal usaha. Sebelum menyerahkan uang, Andi berkata, “Nanti kalau sudah lancar, kasih saya tambahan ya.” Kalimat ini terlihat wajar, bahkan seperti bentuk kekeluargaan. Tapi dari sisi fikih, ini sudah masuk kategori riba qardh karena tambahan disyaratkan di awal.
Yang membuat kasus ini rumit adalah Budi sering merasa tidak enak menolak. Ia berpikir, “Namanya juga teman, wajar kalau dikasih lebih.” Padahal, jika Andi benar-benar ingin membantu, ia seharusnya menyerahkan pinjaman tanpa syarat apa pun.
Solusi praktisnya sederhana. Jika ingin membantu, berikan pinjaman murni. Jika ingin berinvestasi, buat akad kerja sama usaha yang jelas, bukan akad pinjaman yang disamarkan.
Kasus Koperasi Simpan Pinjam yang Mensyaratkan “Jasa”
Contoh lain yang sering muncul adalah koperasi yang memberikan pinjaman kepada anggota dengan potongan “jasa” di muka. Misalnya, anggota meminjam sepuluh juta, tapi yang diterima hanya sembilan juta lima ratus ribu, sementara kewajiban pengembalian tetap sepuluh juta.
Pola seperti ini dalam panduan ini termasuk bentuk yang perlu diwaspadai. Alasannya bukan karena koperasinya buruk, tapi karena struktur akadnya memuat syarat tambahan yang melekat pada pinjaman.
Jika koperasi ingin menjalankan prinsip syariah, ia perlu mengubah skema menjadi akad yang sah, misalnya mudharabah atau musyarakah, di mana untung dan rugi dibagi sesuai kesepakatan, bukan ditentukan di muka atas pokok pinjaman.
Kasus Pinjaman Online dengan Biaya “Administrasi” yang Melekat
Di ranah digital, praktik ini muncul dalam bentuk biaya administrasi yang dipotong di awal pencairan. Anda mengajukan pinjaman sepuluh juta, tapi yang masuk ke rekening hanya delapan juta tujuh ratus ribu, sementara tagihan tetap sepuluh juta plus bunga.
Dari kacamata fikih, potongan di muka yang mengurangi jumlah pinjaman namun tidak mengurangi kewajiban termasuk kategori yang dibahas di sini. Ini bukan soal besarannya, tapi soal strukturnya yang memuat tambahan sepihak.
Bagi Anda yang sedang mempertimbangkan pinjaman, langkah paling aman adalah membaca seluruh rincian biaya. Jika ada potongan yang tidak jelas dasar akadnya, sebaiknya dihindari.
Riba Yad dan Hubungannya dengan Riba Qardh
Membahas riba qardh rasanya kurang lengkap tanpa menyinggung riba yad. Istilah ini sering muncul dalam kajian fikih muamalah, tapi masih banyak yang belum memahaminya.
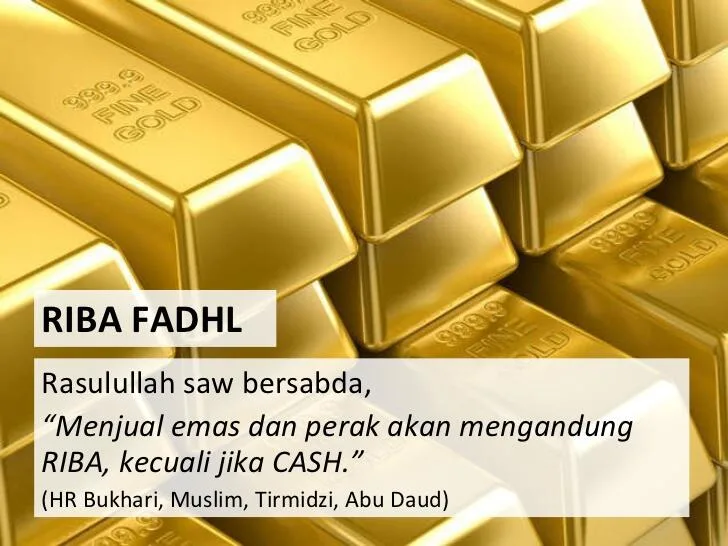
Riba yad berkaitan dengan penundaan penyerahan barang dalam transaksi pertukaran yang seharusnya dilakukan secara tunai. Singkatnya, jika dua barang yang sejenis dipertukarkan tapi salah satunya belum diserahkan saat akad berlangsung, di situlah riba yad muncul.
Hubungannya dengan riba qardh terletak pada prinsip keadilan yang sama. Keduanya menekankan bahwa transaksi harus bersih dari ketidakjelasan dan ketidakseimbangan. Bedanya, riba qardh berada di ranah utang-piutang, sementara riba yad berada di ranah pertukaran barang.
Dalam praktik, riba yad sering muncul di transaksi valuta asing atau pertukaran emas yang tidak diserahkan langsung. Banyak orang menganggapnya sepele karena hanya soal “belum diserahkan”, padahal akibat hukumnya serius.
Mengapa Riba Yad Bersamaan dengan Riba Qardh
Memahami keduanya secara bersamaan membantu kita melihat peta besar larangan riba. Jika hanya fokus pada satu bentuk, kita mudah terjebak pada bentuk lain yang tampak berbeda tapi punya akar yang sama.
Contohnya, seseorang yang sudah berhati-hati dalam pinjaman bisa tetap terjebak riba yad saat bertransaksi valas tanpa penyerahan langsung. Padahal keduanya berada dalam satu bangunan hukum yang sama.
Karena itu, panduan ini sengaja menyandingkan keduanya. Tujuannya bukan menakut-nakuti, tapi membekali Anda dengan peta yang lebih utuh.
Perbedaan Riba Qardh dengan Riba Buyu’ (Riba Jual Beli)
Selain riba yad, ada kategori lain yang perlu dikenal, yaitu riba buyu’ atau riba yang muncul dalam jual beli. Kategori ini terbagi lagi menjadi riba fadhl (kelebihan pada barang sejenis) dan riba nasi’ah (penundaan pada barang ribawi).
Perbedaan paling jelas dengan riba qardh terletak pada akadnya. Yang satu berakar pada pinjaman, yang lain pada pertukaran. Konsekuensinya, cara menghindarinyapun berbeda.
Untuk menghindari riba qardh, Anda cukup memastikan tidak ada syarat tambahan dalam pinjaman. Untuk menghindari riba buyu’, Anda perlu memastikan barang yang dipertukarkan memenuhi syarat: sejenis atau tidak, sama jumlahnya atau tidak, dan diserahkan langsung atau tidak.
Dalam praktik keuangan modern, kedua kategori ini sering bertemu dalam satu produk. Misalnya, pembiayaan kendaraan yang strukturnya menggabungkan akad jual beli dan pinjaman. Karena itu, pemahaman yang utuh sangat membantu.
Dampak Riba Qardh bagi Individu dan Masyarakat
Dampak riba qardh tidak berhenti pada dosa atau pahala. Ia merambat ke relasi sosial, kesehatan finansial, dan keadilan ekonomi. Mari kita bedah satu per satu.
Dampak pada Relasi Sosial
Pinjaman yang seharusnya mempererat hubungan justru bisa merenggangkannya ketika ada syarat tambahan. Peminjam merasa terbebani, pemberi pinjaman merasa berjasa, dan hubungan yang tadinya setara berubah menjadi hubungan yang tidak seimbang.
Saya pernah menyaksikan dua bersaudara yang hubungannya renggang gara-gara pinjaman dengan “tambahan”. Yang satu merasa ditolong, yang lain merasa dimanfaatkan. Ironis, karena niat awalnya baik.
Dalam jangka panjang, praktik ini bisa memicu budaya transaksional dalam pertemanan. Setiap bantuan dihitung, setiap kebaikan ditagih. Padahal, salah satu nilai utama dalam akad qardh adalah ketulusan.
Dampak pada Kesehatan Finansial
Dari sisi keuangan, langkah ini membuat beban peminjam bertambah tanpa nilai tambah yang sepadan. Uang tambahan yang dibayarkan tidak menghasilkan aset baru; ia hanya berpindah tangan.
Jika dilakukan berulang, pola ini bisa menjerat peminjam dalam siklus utang yang sulit diputus. Bunga berbunga, tambahan bertambah, dan pokok tidak pernah lunas. Ini bukan skenario fiktif; banyak orang mengalaminya.
Sebaliknya, pinjaman tanpa tambahan memberi ruang bagi peminjam untuk fokus pada pemulihan usaha. Ia tidak dibebani kewajiban yang tidak ia sepakati secara adil.
Dampak pada Keadilan Ekonomi
Pada skala lebih luas, praktik ini memperlebar jurang antara pemilik modal dan peminjam. Pemilik modal mendapat keuntungan tanpa risiko, sementara peminjam menanggung seluruh risiko usaha plus kewajiban tambahan.
Prinsip keadilan dalam ekonomi Islam menekankan bagi hasil, bukan bagi untung sepihak. Karena itu, larangan langkah ini bukan sekadar aturan teknis, melainkan bagian dari upaya membangun ekonomi yang lebih berkeadilan.
Bagaimana Menghindari Riba Qardh dalam Praktik Nyata
Sampai di sini, pertanyaannya: bagaimana cara menghindarinya? Berikut langkah-langkah praktis yang bisa Anda terapkan, disusun dari yang paling sederhana.
- Pastikan akad pinjaman bersih dari syarat tambahan. Saat meminjamkan, tuliskan dengan jelas bahwa pengembalian sebesar pokok. Jika ada tambahan, pastikan itu murni inisiatif peminjam setelah lunas, tanpa dijanjikan.
- Pisahkan akad tolong-menolong dari akad komersial. Jika ingin mendapat keuntungan, gunakan akad kerja sama usaha. Jika ingin membantu, gunakan akad qardh murni. Jangan campur keduanya.
- Hindari janji lisan yang mengikat. Kalimat seperti “nanti kasih lebih ya” sebaiknya tidak diucapkan, meskipun niatnya bercanda. Janji yang mengikat bisa mengubah status akad.
- Pilih lembaga keuangan yang akadnya jelas. Jika meminjam melalui lembaga, tanyakan akad yang dipakai. Lembaga syariah yang baik akan menjelaskan dengan transparan.
- Catat setiap transaksi pinjaman. Pencatatan membantu Anda dan pihak lain menghindari salah paham yang bisa berujung pada praktik yang tidak diinginkan.
Dari pengalaman mendampingi beberapa orang, langkah pertama adalah yang paling menentukan. Begitu akad bersih, langkah berikutnya menjadi lebih mudah.
Ada satu tips tambahan: biasakan menanyakan struktur akad sebelum menyepakati pinjaman. Pertanyaan sederhana seperti “Apakah ada tambahan yang disyaratkan?” bisa menyelamatkan Anda dari praktik yang tidak diinginkan.
Perbandingan Akad: Qardh Murni, Riba Qardh, dan Akad bagi Hasil
Untuk memudahkan pemahaman, mari kita bandingkan tiga skema yang sering muncul dalam praktik keuangan. Tabel berikut merangkum perbedaannya.
| Aspek | Qardh Murni | Riba Qardh | Akad Bagi Hasil |
|---|---|---|---|
| Dasar akad | Tolong-menolong | Pinjaman dengan syarat tambahan | Kerja sama usaha |
| Tambahan atas pokok | Tidak ada | Ada, disyaratkan di awal | Berupa nisbah bagi hasil |
| Risiko | Ditanggung peminjam | Ditanggung peminjam plus tambahan | Dibagi sesuai kesepakatan |
| Status hukum | Dianjurkan | Dilarang | Dianjurkan |
| Contoh penerapan | Pinjaman antar teman tanpa syarat | Pinjaman dengan “jasa” di muka | Pembiayaan usaha dengan nisbah |
Dari tabel di atas, terlihat jelas bahwa hal ini berada di posisi yang berbeda dari akad qardh murni maupun akad bagi hasil. Ia bukan sekadar variasi, melainkan bentuk yang menyimpang dari prinsip dasar.
Akad bagi hasil bukan berarti bebas risiko. Justru sebaliknya, ia menuntut transparansi dan kejujuran dalam pelaporan usaha. Tapi setidaknya, keuntungan dan kerugian dibagi secara adil.
Pertanyaan yang Sering Muncul Seputar Riba Qardh
Bagian ini merangkum pertanyaan yang paling sering diajukan. Saya sengaja menjawabnya secara langsung supaya Anda tidak perlu mencari ke sumber lain.
Apakah Riba Qardh Sama dengan Bunga Bank?
Tidak sepenuhnya sama, meskipun ada kemiripan. Bunga bank adalah kompensasi komersial atas pinjaman, sementara langkah ini adalah tambahan yang disyaratkan atas akad pinjaman yang seharusnya bersifat tolong-menolong. Perbedaan utamanya terletak pada niat dan akad yang mendasarinya.
Namun, dalam banyak kasus, keduanya bertemu pada satu titik: adanya tambahan sepihak atas pokok pinjaman. Karena itu, sebagian ulama menyamakan keduanya dari sisi hukum, sementara sebagian lain membedakan dari sisi mekanisme.
Apakah Memberi Tambahan Sukarela Termasuk Riba Qardh?
Jika tambahan diberikan murni atas inisiatif peminjam, tanpa disyaratkan, tanpa dijanjikan, dan tanpa kesepakatan di awal, sebagian ulama membolehkannya sebagai bentuk kebaikan. Kuncinya ada pada kata “sukarela” dan “tanpa syarat”.
Yang perlu dihindari adalah ketika tambahan itu dijanjikan atau disyaratkan, meskipun dengan bahasa halus. Begitu ada janji, statusnya berubah.
Bagaimana jika Saya Sudah Terlanjur Terlibat?
Langkah pertama adalah bertaubat dan berkomitmen tidak mengulangi. Langkah kedua, jika memungkinkan, kembalikan tambahan yang sudah diambil atau minta pengurangan dari pihak terkait.
Jika tidak memungkinkan, perbanyak istighfar dan berikan sedekah sebagai bentuk penyesalan. Yang terpenting, jangan menganggapnya sebagai hal biasa, karena kesadaran adalah pintu pertama menuju perbaikan.
Apakah Riba Qardh Hanya Berlaku pada Uang?
Tidak. Prinsipnya berlaku pada setiap pinjaman, baik berupa uang maupun barang. Jika seseorang meminjamkan kendaraan dengan syarat pengembalian plus sejumlah uang, itu juga masuk kategori yang dibahas di sini.
Yang menjadi patokan adalah adanya syarat tambahan dalam akad pinjaman, bukan jenis barang yang dipinjamkan.
Bagaimana dengan Biaya Administrasi di Lembaga Keuangan?
Biaya administrasi bisa dibolehkan jika benar-benar merupakan biaya operasional nyata, bukan tambahan yang mengalir ke pemberi pinjaman sebagai keuntungan. Yang perlu diwaspadai adalah ketika biaya itu dipotong di muka dan jumlahnya proporsional terhadap pokok pinjaman.
Jika ragu, tanyakan rincian biaya kepada lembaga terkait. Transparansi adalah kunci.
Membangun Kesadaran Finansial yang Bebas Riba Qardh
Menghindari langkah ini bukan hanya soal menghafal aturan. Ia menuntut kesadaran finansial yang tumbuh dari pemahaman utuh tentang akad, niat, dan keadilan.
Kesadaran ini bisa dimulai dari hal kecil: membaca ulang akad sebelum menandatangani, menanyakan rincian biaya, dan memisahkan akad tolong-menolong dari akad komersial. Langkah-langkah sederhana ini, jika dilakukan konsisten, akan membentuk kebiasaan yang kuat.
Dalam konteks yang lebih luas, artikel ini adalah bagian dari klaster topik tentang riba dan muamalah. Anda bisa melanjutkan dengan mempelajari akad mudharabah, musyarakah, atau ijarah untuk melengkapi pemahaman. Topik induknya adalah fikih muamalah, dan langkah ini adalah salah satu pintu masuk yang penting.
Izinkan saya mengingatkan satu hal. Uang bisa dicari, tapi kepercayaan yang rusak karena akad yang keliru jauh lebih mahal untuk dipulihkan. Memahami riba qardh adalah investasi jangka panjang untuk menjaga hubungan dan keberkahan.
Untuk informasi rujukan lebih komprehensif, Anda juga dapat membaca referensi standar terpercaya seputar topik ini.
Simak juga kumpulan artikel dan tips lainnya di arsip artikel terkait kami.