Riba dalam Islam: Panduan dan Penjelasan Lengkap
Riba dalam Islam adalah persoalan yang menyentuh hampir setiap lini kehidupan ekonomi seorang muslim, dari cara kita menabung hingga cara kita berutang untuk membeli rumah. Jujur saja, topik ini sering dibahas dengan nada menakut-nakuti tanpa pernah benar-benar dijelaskan duduk perkaranya. Padahal, memahami riba secara utuh justru membebaskan kita dari kebingungan yang berkepanjangan.
Artikel ini disusun sebagai panduan menyeluruh: mulai dari definisi, dalil, jenis-jenis, dampak, hingga cara praktis menghindarinya dalam transaksi sehari-hari. Kita akan berjalan perlahan, dari dasar sampai penerapan nyata, supaya pemahaman Anda benar-benar berpijak pada sesuatu yang kokoh.
Apa Itu Riba dalam Islam dan Mengapa Ia Diharamkan?
Pertanyaan “apa itu riba dalam Islam” sebaiknya dijawab dengan bahasa yang membumi. Secara bahasa, riba berarti tambahan atau pertumbuhan. Dalam terminologi fikih, riba adalah tambahan yang diambil tanpa adanya imbalan yang sah menurut syariat dalam suatu transaksi pertukaran atau utang-piutang. Sebagai rujukan tambahan, Anda dapat membaca dokumentasi lengkap seputar riba dalam islam di ensiklopedia resmi.
Bayangkan Anda meminjamkan uang seratus ribu kepada seorang kawan, lalu mensyaratkan ia mengembalikan seratus dua puluh ribu bulan depan. Dua puluh ribu itulah yang dalam bahasa fikih disebut riba. Tidak ada kerja sama, tidak ada bagi hasil, tidak ada risiko yang dibagi — hanya uang yang tumbuh karena waktu berjalan. Di situlah letak ketidakadilan yang ditegaskan oleh para ulama. Untuk wawasan dan konteks tambahan, simak juga arsip panduan terkait kami.
Allah berfirman dalam surah Al-Baqarah ayat 275 bahwa Allah menghalalkan jual beli dan mengharamkan riba. Ayat ini menjadi pijakan utama mengapa riba dalam Islam adalah praktik yang harus dijauhi, bukan sekadar dikurangi. Pengharaman ini bukan tanpa alasan; ia menyangkut keadilan distribusi kekayaan dan perlindungan pihak yang lemah secara ekonomi.
Dalil dan Landasan Hukum Riba dalam Islam
Landasan pengharaman riba dalam Islam sangat kuat, tersebar di Al-Qur’an, hadis, dan kesepakatan ulama. Kita tidak perlu menghafal semuanya, tapi mengenali sumber utamanya akan membuat keyakinan kita lebih mantap.
Dalil dari Al-Qur’an
Selain surah Al-Baqarah ayat 275, ada surah Ali Imran ayat 130 yang melarang memakan riba berlipat ganda. Surah Ar-Rum ayat 39 juga menyinggung bahwa riba tidak menambah keberkahan di sisi Allah, berbeda dengan zakat yang justru melipatgandakan pahala.
Yang menarik, Al-Qur’an menyebut riba dalam konteks yang sangat tegas, bahkan dalam surah Al-Baqarah ayat 278-279 terdapat peringatan keras berupa ancaman perang dari Allah dan Rasul-Nya bagi mereka yang tetap bergelimang dalam praktik ini. Bahasa yang dipakai bukan bahasa ringan, dan itu menunjukkan betapa seriusnya persoalan ini dalam pandangan syariat.
Dalil dari Hadis
Rasulullah shallallahu alaihi wasallam dalam hadis yang diriwayatkan dari Jabir bin Abdullah melaknat pemakan riba, pemberi riba, pencatatnya, dan dua saksinya. Beliau menyebut mereka semua sama dalam dosa. Hadis ini memberi pesan penting: ekosistem riba tidak hanya melibatkan satu pihak, melainkan seluruh rantai yang menopangnya.
Dalam riwayat lain, dosa riba dalam Islam digambarkan sebagai salah satu dari tujuh dosa besar yang membinasakan. Penyandingan ini dengan syirik, membunuh tanpa hak, dan memakan harta anak yatim menunjukkan bobotnya yang sangat berat. Bagi saya pribadi, ini adalah pengingat bahwa urusan muamalah bukan sekadar soal untung-rugi di dunia, tapi menyangkut pertanggungjawaban yang jauh lebih panjang.
Ijma Ulama dan Fatwa Kontemporer
Para ulama dari empat mazhab sepakat tentang keharaman riba, meski berbeda dalam perincian jenis dan kadar. Lembaga-lembaga fatwa kontemporer seperti Majelis Ulama Indonesia melalui fatwanya juga menegaskan bahwa bunga bank konvensional termasuk kategori riba yang harus dihindari.
Perbedaan pendapat yang ada lebih banyak menyangkut soal teknis, misalnya apakah bunga tabungan di bank tertentu bisa dikategorikan riba atau tidak. Namun prinsip dasarnya tidak berubah: tambahan yang disyaratkan di muka atas pokok utang adalah riba.
Jenis-Jenis Riba yang Perlu Anda Kenali
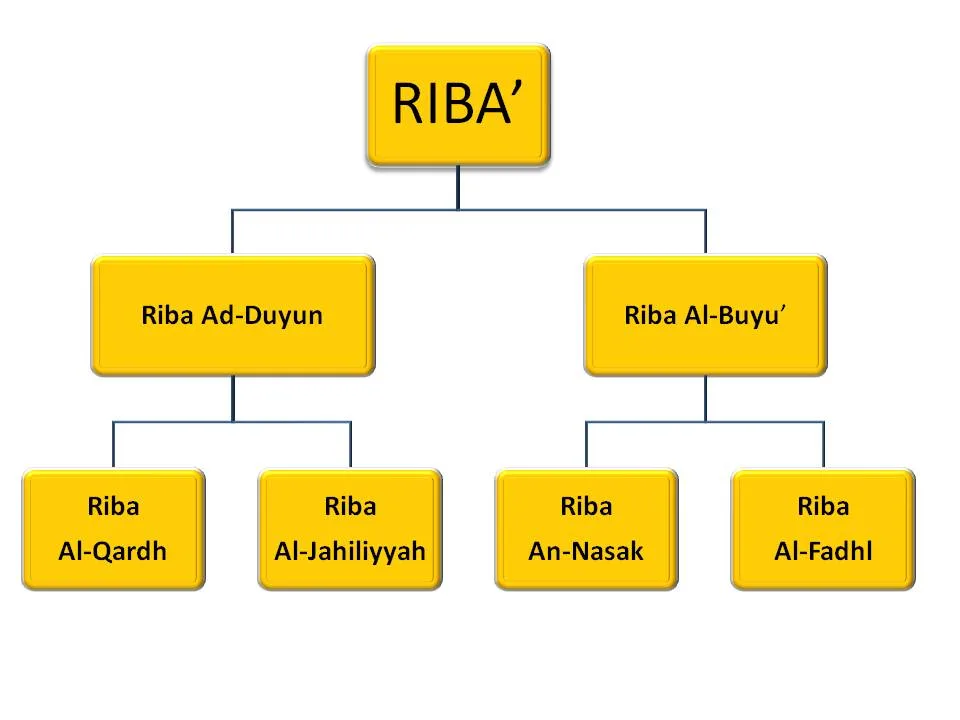
Riba dalam Islam tidak hadir dalam satu bentuk saja. Para ulama membaginya menjadi beberapa kategori, dan memahami perbedaannya akan sangat membantu ketika Anda berhadapan dengan akad yang rumit di lapangan.
Riba Qardh (Riba Utang-Piutang)
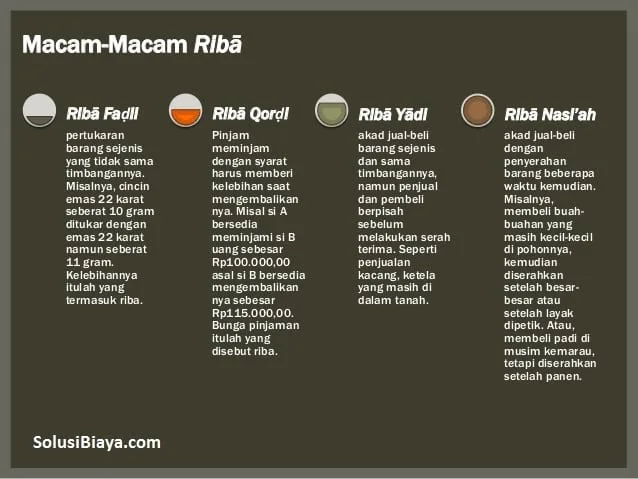
Riba qardh adalah tambahan yang disyaratkan oleh pemberi utang atas pokok pinjaman. Contohnya sederhana: Anda meminjam uang, lalu si pemberi pinjaman mensyaratkan pengembalian lebih tinggi dari jumlah yang dipinjam, baik berupa bunga tetap maupun bonus yang diminta di awal akad.
Yang jika tambahan itu diberikan secara sukarela oleh peminjam tanpa disyaratkan, maka itu bukan riba. Justru itu termasuk kebaikan. Kunci pembedanya terletak pada ada atau tidaknya syarat di awal perjanjian.
Riba Jahiliyah
Riba jahiliyah riba dalam islam adalah bentuk klasik yang sudah ada jauh sebelum Islam datang. Ketika jatuh tempo utang tiba dan peminjam belum mampu membayar, ia diberi dua pilihan: melunasi sekarang atau menunda dengan konsekuensi utangnya bertambah. Praktik ini jelas menindas pihak yang sedang kesulitan.
Ironisnya, model seperti riba dalam islam masih hidup dalam berbagai skema pinjaman modern yang menerapkan denda keterlambatan berbunga. Bagi sebagian orang, denda tampak wajar sebagai bentuk disiplin, tetapi jika besarnya berlipat mengikuti waktu, esensinya sudah mendekati riba jahiliyah.
Riba Buyu’ (Riba dalam Jual Beli)
Kategori ini terbagi menjadi dua sub-jenis yang sering disebut dalam kitab fikih, yaitu riba fadhl dan riba nasi’ah. Riba fadhl terjadi ketika dua barang sejenis ditukar dengan jumlah yang tidak sama, misalnya menukar satu kilogram kurma kualitas bagus dengan satu setengah kilogram kurma kualitas biasa secara tunai.
Riba nasi’ah muncul ketika pertukaran barang ribawi dilakukan dengan penundaan penyerahan. Aturan ini berlaku khusus untuk enam komoditas yang disebut dalam hadis, yaitu emas, perak, gandum, jelai, kurma, dan garam. Para ulama kemudian menganalogikan berbagai komoditas lain yang memiliki kesamaan illat.
Perbedaan Riba dan Jual Beli: Garis Pemisah yang Sering Kabur
Banyak orang bertanya, jika riba dilarang, mengapa jual beli yang juga menghasilkan keuntungan diperbolehkan? Pertanyaan ini wajar dan perlu dijawab dengan jernih, karena di sinilah inti pemahaman riba dalam Islam.
Jual beli melibatkan pertukaran barang atau jasa dengan risiko yang dibagi. Penjual menanggung risiko barang tidak laku, biaya penyimpanan, kerusakan, dan fluktuasi harga. Keuntungan yang ia dapat adalah imbalan atas usaha dan risiko yang diambil. Sementara dalam riba, si pemberi pinjaman tidak menanggung risiko usaha apa pun; ia hanya duduk menunggu uangnya tumbuh seiring waktu.
Analogi sederhananya begini. Dua orang menanam modal. Yang pertama membeli barang dagangan, mengangkutnya, menjualnya, dan menghadapi kemungkinan rugi. Yang kedua hanya meminjamkan uang dengan jaminan bunga tetap. Yang kedua mendapat kepastian tanpa risiko, sedangkan yang pertama berjuang dengan ketidakpastian. Ketidakseimbangan inilah yang membuat riba dalam Islam adalah praktik yang diharamkan, sementara jual beli justru dihalalkan.
Bahaya Riba dalam Islam bagi Individu dan Masyarakat
Bahaya riba dalam Islam tidak berhenti pada dosa di akhirat. Ada dampak nyata yang bisa kita rasakan di dunia, baik secara pribadi maupun sebagai masyarakat. Mari kita bedah satu per satu.
Dampak pada Individu
Pada level pribadi, utang berbunga menciptakan tekanan psikologis yang berkepanjangan. Beban cicilan yang membengkak seiring waktu membuat seseorang kehilangan ketenangan, sulit merencanakan masa depan, dan rentan mengambil keputusan keuangan yang buruk.
Selain itu, ada semacam “efek candu” dalam sistem berbasis bunga. Ketika seseorang terbiasa meminjam dengan tambahan, ia cenderung mengulangi pola yang sama. Hidupnya berputar pada siklus utang baru untuk menutup utang lama. Saya pernah mendengar cerita dari seorang kawan yang terjebak dalam lingkaran ini selama bertahun-tahun; ia mengaku baru merasa “lepas” ketika berhasil keluar dari skema pinjaman berbunga.
Dampak pada Masyarakat
Pada skala lebih luas, sistem ribawi memperlebar jurang antara pemilik modal dan pekerja. Uang mengalir ke atas tanpa melalui proses produksi yang menciptakan lapangan kerja. Kekayaan menumpuk pada segelintir pihak, sementara yang lain berjuang memenuhi kebutuhan dasar.
Dalam jangka panjang, ketimpangan riba dalam islam memicu ketegangan sosial. Krisis keuangan global yang berulang, misalnya, sering kali berakar pada praktik pemberian kredit berlebihan tanpa jaminan riil. Ketika gelembung pecah, yang paling menderita justru masyarakat kecil, bukan institusi keuangan besar yang menikmati keuntungan di masa boom.
Dampak Spiritual
Bahaya riba dalam Islam juga menyentuh dimensi spiritual. Hadis menyebut bahwa riba dapat menghapus keberkahan harta. Secara logika sederhana, harta yang diperoleh dari jalan yang tidak halal memang sulit mendatangkan ketenangan batin.
Banyak orang kaya secara materi namun gelisah secara batin. Bukan berarti semua kekayaan bermasalah, tentu saja. Namun ketika sumbernya mengandung riba, ada semacam kekosongan yang sulit dijelaskan dengan angka. Ini pengalaman subjektif, tapi cukup banyak orang yang merasakannya.
Bagaimana Riba Masuk ke dalam Kehidupan Sehari-hari?
Riba dalam Islam adalah persoalan yang sering luput disadari karena ia menyelinap lewat pintu-pintu yang tampak wajar. Kita perlu mengenali pintu-pintu itu supaya bisa lebih waspada.
Kredit Kendaraan dan Rumah
Skema kredit konvensional dengan bunga tetap atau mengambang adalah salah satu pintu paling umum. Ketika Anda membeli motor secara kredit dengan total pembayaran yang lebih besar dari harga tunai, selisihnya adalah tambahan yang disyaratkan di awal akad.
Banyak orang berdalih bahwa ini kebutuhan mendesak. Saya tidak akan menghakimi, karena setiap orang punya konteksnya sendiri. Namun bahwa secara fikih, skema ini termasuk yang diperdebatkan dan umumnya dihukumi sebagai riba. Solusinya ada pada skema murabahah atau ijarah di lembaga keuangan syariah, yang meski tidak sempurna, setidaknya menghindari tambahan atas pokok utang.
Pinjaman Online dan Paylater
Layanan pinjaman daring berbunga tinggi dan fitur bayar nanti adalah pintu riba yang paling mudah diakses generasi muda. Bunganya sering tidak terasa karena nominalnya kecil, tapi akumulasinya bisa mengerikan.
Belum lagi denda keterlambatan yang berlipat. Beberapa platform menerapkan bunga harian yang jika dikalkulasi setahun bisa mencapai puluhan persen. Angka itu bukan lagi sekadar administrasi; ia sudah masuk kategori tambahan yang memberatkan.
Deposito dan Tabungan Berbunga
Ini pintu yang paling halus. Banyak orang tidak sadar bahwa bunga deposito yang mereka terima setiap bulan adalah bentuk riba. Logikanya, uang yang disimpan mendapat tambahan tanpa risiko usaha apa pun dari pemilik dana.
Sebagian ulama kontemporer membolehkan mengambil bunga bank untuk keperluan darurat dengan catatan tidak dianggap sebagai pendapatan halal, melainkan harus disalurkan untuk kepentingan umum. Namun pandangan yang lebih hati-hati menyarankan migrasi ke tabungan berbasis akad wadiah atau mudharabah di bank syariah.
Perbedaan Riba dan bagi Hasil dalam Praktik Nyata
Untuk memahami mengapa riba dalam Islam adalah hal yang harus dihindari, ada baiknya kita membandingkannya langsung dengan bagi hasil. Dua konsep ini sering dianggap mirip, padahal filosofinya bertolak belakang.
| Aspek | Riba (Bunga) | Bagi Hasil |
|---|---|---|
| Dasar perhitungan | Persentase dari pokok utang | Persentase dari keuntungan usaha |
| Risiko | Ditanggung peminjam sepenuhnya | Dibagi antara kedua pihak |
| Kepastian hasil | Pasti, tidak terpengaruh kinerja | Mengikuti hasil usaha |
| Hubungan pihak | Kreditur dan debitur | Mitra usaha |
| Dampak saat rugi | Peminjam tetap wajib bayar penuh | Keduanya menanggung kerugian |
Tabel di atas menunjukkan bahwa bagi hasil menempatkan kedua pihak dalam posisi setara. Ketika usaha untung, keduanya menikmati. Ketika usaha rugi, keduanya menanggung. Inilah keadilan yang menjadi ruh dari pengharaman riba.
Dalam praktiknya, bank syariah menerapkan skema mudharabah atau musyarakah untuk pembiayaan usaha. Nasabah yang berhasil mendapat keuntungan lebih besar dari proyeksi akan menerima bagian yang lebih besar pula. Sebaliknya, jika usaha mengalami penurunan, beban cicilan ikut menyesuaikan.
Apakah Semua Tambahan Termasuk Riba?
Pertanyaan ini sering muncul dan jawabannya tidak sesederhana ya atau tidak. Riba dalam Islam adalah kategori yang punya batasan teknis, dan tidak setiap tambahan otomatis masuk ke dalamnya.
Tambahan yang Bukan Riba
Keuntungan jual beli, upah jasa, komisi dari perantara, dan bonus sukarela dari peminjam bukanlah riba. Semuanya lahir dari akad yang sah dan melibatkan imbalan riil, baik berupa barang, jasa, maupun usaha.
Contohnya, jika Anda membeli barang seharga seratus ribu lalu menjualnya kembali seharga seratus dua puluh ribu, selisih dua puluh ribu itu adalah margin keuntungan yang halal. Yang membuatnya halal adalah adanya barang yang berpindah tangan dan risiko yang Anda tanggung selama proses jual beli.
Tambahan yang Termasuk Riba
Sebaliknya, tambahan yang disyaratkan di awal atas pinjaman uang murni, tanpa ada barang atau jasa yang dipertukarkan, hampir selalu jatuh ke kategori riba. Ini berlaku baik tambahan itu disebut bunga, biaya administrasi yang proporsional dengan jumlah pinjaman, maupun denda keterlambatan yang berbunga.
Yang menjadi kunci adalah ada tidaknya pertukaran riil. Uang dipinjamkan, uang pula yang dikembalikan dengan jumlah lebih. Di situ tidak ada nilai tambah yang diciptakan, hanya perpindahan beban dari satu pihak ke pihak lain.
Cara Menghindari Riba dalam Transaksi Sehari-hari
Setelah memahami apa itu riba dalam Islam dan bahayanya, langkah berikutnya adalah penerapan. Ini bagian yang paling menantang, karena kita hidup dalam sistem yang belum sepenuhnya bebas riba. Namun ada banyak langkah praktis yang bisa dimulai dari sekarang.
Mulai dari Pola Pikir
Perubahan terbesar terjadi di kepala. Selama kita riba dalam islam masih melihat utang berbunga sebagai hal normal, sulit untuk benar-benar menghindarinya. Cobalah membangun kesadaran bahwa setiap rupiah tambahan yang diambil dari jalan riba adalah beban yang harus dipertanggungjawabkan.
Menurut pengalaman banyak orang, langkah pertama yang paling efektif adalah mencatat semua kewajiban keuangan yang sedang berjalan. Dari catatan itu, kita bisa melihat mana yang mengandung bunga dan mulai merencanakan pelunasan lebih awal atau migrasi ke skema yang lebih aman.
Pilih Lembaga Keuangan Syariah
Langkah paling konkret adalah memindahkan dana dan pembiayaan ke lembaga keuangan syariah. Bank syariah, koperasi syariah, dan platform pembiayaan berbasis akad murabahah atau ijarah kini semakin mudah diakses.
Yang perlu diperhatikan, tidak semua produk di lembaga syariah otomatis bebas dari persoalan. Periksa akadnya, tanyakan rincian biayanya, dan pastikan tidak ada klausul yang tersembunyi. Kehati-hatian tetap diperlukan, karena label syariah bukan jaminan mutlak.
Bangun Dana Darurat
Banyak orang terpaksa meminjam berbunga karena tidak punya cadangan dana saat kebutuhan mendesak datang. Dana darurat setara tiga sampai enam bulan pengeluaran adalah tameng paling efektif terhadap utang konsumtif.
Mulailah menyisihkan sebagian penghasilan setiap bulan, sekecil apa pun. Konsistensi lebih penting daripada nominal besar yang tidak berkelanjutan. Dalam jangka panjang, kebiasaan ini menyelamatkan Anda dari banyak skema pinjaman yang merugikan.
Hindari Gaya Hidup Konsumtif
Sejujurnya, sebagian besar utang berbunga lahir dari keinginan yang melebihi kemampuan. Membeli gadget terbaru, liburan mewah, atau kendaraan yang sebenarnya belum dibutuhkan sering kali didorong oleh tekanan sosial.
Menunda kepuasan bukan berarti pelit. Ini soal memprioritaskan hal yang benar-benar penting. Ketika kita bisa membedakan antara kebutuhan dan keinginan, otomatis kita mengurangi ketergantungan pada pinjaman berbunga.
Riba dalam Islam dan Etika Bisnis Modern
Diskusi tentang riba dalam Islam ternyata sangat relevan dengan etika bisnis modern. Prinsip-prinsip yang terkandung di dalamnya sejalan dengan banyak teori keuangan kontemporer yang menekankan keadilan dan pembagian risiko.
Ekonomi Islam mengajarkan bahwa keuntungan harus disertai tanggung jawab. Investor yang menaruh modal dalam usaha berhak atas hasil, tetapi juga harus siap menanggung kerugian. Prinsip ini mencegah moral hazard, yaitu situasi di mana satu pihak menikmati keuntungan tanpa menanggung konsekuensi.
Dalam praktik bisnis, riba dalam islam berarti transparansi akad, kejelasan objek transaksi, dan kesepakatan yang tidak merugikan salah satu pihak. Banyak perusahaan modern mulai mengadopsi prinsip serupa dalam bentuk kontrak berbasis kinerja, meski tidak selalu menggunakan label syariah.
Pertanyaan yang Sering Muncul Seputar Riba
Ada beberapa pertanyaan yang hampir selalu muncul ketika orang membahas topik riba dalam islam. Berikut jawaban ringkasnya, disusun supaya mudah dipahami tanpa harus menyelami kitab fikih yang tebal.
Apakah Bunga Bank Selalu Termasuk Riba?
Mayoritas ulama kontemporer, termasuk lembaga fatwa di Indonesia, menegaskan bahwa bunga bank konvensional termasuk riba. Namun ada sebagian kecil ulama yang membedakan antara bunga konsumtif dan produktif, dengan argumen bahwa yang kedua bisa jadi bukan riba. Perbedaan ini sebaiknya disikapi dengan sikap hati-hati, mengingat besarnya konsekuensi dari pengharaman riba.
Bagaimana jika Terlanjur Terjerat Utang Berbunga?
Langkah pertama adalah bertaubat dan berniat keluar dari skema tersebut. Kedua, susun rencana pelunasan yang realistis, termasuk memprioritaskan utang dengan bunga tertinggi. Ketiga, cari bantuan konsultasi keuangan syariah jika merasa kesulitan. Yang terpenting, jangan menambah utang baru untuk menutup utang lama.
Apakah Bunga Deposito Boleh Diambil?
Sebagian ulama membolehkan mengambil bunga deposito untuk keperluan mendesak dengan catatan tidak menganggapnya sebagai harta halal. Dana itu sebaiknya disalurkan untuk kepentingan umum seperti sumbangan atau pembangunan fasilitas publik. Namun pandangan yang lebih berhati-hati menyarankan memindahkan dana ke produk syariah sejak awal.
Apa Bedanya Riba dan Inflasi?
Inflasi riba dalam islam adalah fenomena ekonomi makro yang mengurangi daya beli uang. Riba adalah tambahan yang disyaratkan dalam akad utang-piutang. Keduanya berbeda, meski dalam praktiknya sering dijadikan alasan untuk membenarkan bunga, dengan dalih menjaga nilai uang dari inflasi. Para ulama umumnya menolak pembenaran ini karena inflasi tidak memenuhi syarat sebagai imbalan yang sah dalam akad.
Kesalahpahaman Umum tentang Riba dalam Islam
Ada beberapa kesalahpahaman yang membuat diskusi tentang riba dalam Islam sering berputar-putar tanpa ujung. Mari kita luruskan satu per satu.
Kesalahpahaman pertama: riba hanya soal bunga bank. Padahal cakupannya jauh lebih luas, mencakup pertukaran barang ribawi yang tidak seimbang, penundaan penyerahan, hingga skema utang-piutang dengan tambahan terselubung. Memahami spektrum ini penting agar kita tidak merasa aman hanya karena tidak meminjam uang di bank.
Kesalahpahaman kedua: menghindari riba berarti tidak boleh berutang sama sekali. Ini keliru. Berutang tanpa bunga diperbolehkan, bahkan dianjurkan dalam kondisi mendesak. Yang dilarang adalah tambahan yang disyaratkan atas pokok utang.
Kesalahpahaman ketiga: bank syariah pasti bebas riba. Ini juga tidak sepenuhnya benar. Yang perlu diperiksa adalah akad dan praktiknya. Kesalahan administratif atau ketidaksesuaian akad bisa membuat produk yang berlabel syariah justru mengandung unsur riba. Karena itu, literasi keuangan syariah tetap penting.
Riba dalam Islam dan Tanggung Jawab Sosial
Menghindari riba dalam Islam bukan hanya soal keselamatan pribadi, tetapi juga bentuk tanggung jawab sosial. Ketika kita memilih transaksi yang adil, kita ikut mendorong terciptanya ekosistem ekonomi yang lebih sehat.
Bayangkan jika semakin banyak orang memilih pembiayaan berbasis bagi hasil. Permintaan terhadap produk syariah akan meningkat, dan lembaga keuangan akan terdorong berinovasi menyediakan alternatif yang lebih kompetitif. Perubahan besar memang dimulai dari pilihan-pilihan kecil yang dilakukan banyak orang secara konsisten.
Selain itu, zakat dan sedekah memainkan peran penting dalam menyeimbangkan ekonomi. Berbeda dengan riba yang memusatkan kekayaan, zakat justru mendistribusikannya. Kombinasi menghindari riba dan menunaikan zakat menciptakan sirkulasi harta yang lebih berkeadilan.
Langkah Praktis Memulai Hidup Bebas Riba
Setelah semua penjelasan panjang di atas, mungkin Anda bertanya: apa yang bisa saya lakukan besok pagi? Berikut beberapa langkah konkret yang bisa langsung dieksekusi.
- Audit Keuangan Pribadi. Catat semua utang, cicilan, dan produk keuangan yang sedang Anda gunakan. Tandai mana yang mengandung bunga atau tambahan atas pokok. Dari sini Anda punya peta yang jelas untuk bertindak.
- Prioritaskan Pelunasan Utang Berbunga. Jika memungkinkan, alokasikan dana ekstra untuk melunasi utang dengan bunga tertinggi terlebih dahulu. Ini strategi yang dikenal sebagai metode avalanche dalam perencanaan keuangan.
- Buka Rekening di Bank Syariah. Mulailah dengan memindahkan dana darurat atau tabungan rutin ke rekening berbasis akad wadiah. Prosesnya relatif mudah dan tidak memerlukan biaya besar.
- Pelajari Akad Sebelum Tanda Tangan. Jangan pernah menandatangani kontrak pembiayaan tanpa memahami akadnya. Tanyakan secara rinci tentang biaya, denda, dan mekanisme penyelesaian jika terjadi sengketa.
- Bangun Jaringan dengan Komunitas Syariah. Bergabung dengan komunitas pengusaha atau profesional muslim yang peduli literasi keuangan syariah bisa memberi Anda akses ke informasi dan peluang yang lebih luas.
- Edukasi Keluarga. Riba dalam Islam adalah urusan rumah tangga, bukan hanya individu. Ajak pasangan dan anak-anak memahami pentingnya transaksi yang halal sejak dini.
Langkah-langkah di atas tidak harus dilakukan sekaligus. Mulailah dari yang paling memungkinkan, lalu lanjutkan secara bertahap. Yang penting adalah niat dan konsistensi, bukan kesempurnaan instan.
Membangun Kesadaran Riba dalam Lingkungan Terdekat
Perubahan individu memang penting, tetapi dampaknya akan jauh lebih besar jika menyebar ke lingkungan sekitar. Bagaimana caranya membangun kesadaran tentang bahaya riba dalam Islam tanpa terkesan menggurui?
Cara paling efektif adalah memberi contoh, bukan ceramah. Ketika orang melihat Anda mengelola keuangan dengan baik tanpa terjerat utang berbunga, mereka akan bertanya sendiri. Dari situ, percakapan bisa mengalir lebih alami.
Selain itu, diskusi santai di meja makan atau forum komunitas bisa menjadi wadah yang efektif. Bawakan topik ini dengan bahasa sederhana, hindari istilah teknis yang membingungkan, dan utamakan solusi praktis. Orang lebih mudah menerima informasi jika merasa tidak dihakimi.
Di level yang lebih luas, dukungan terhadap produk dan lembaga keuangan syariah adalah bentuk kontribusi nyata. Setiap rupiah yang dialihkan ke sana adalah suara bahwa pasar menginginkan alternatif yang lebih adil.
Riba dalam Islam: Antara Ketakutan dan Pemahaman
Ada bahaya nyata ketika diskusi tentang riba dalam Islam hanya berhenti pada ancaman dan hukuman. Umat bisa terjebak dalam ketakutan tanpa tahu harus berbuat apa. Padahal, esensi dari pengharaman ini adalah membangun keadilan, bukan menakut-nakuti.
Saya percaya bahwa pemahaman yang utuh akan melahirkan kesadaran, dan kesadaran itulah yang menggerakkan perubahan. Ketika seseorang benar-benar memahami mengapa riba dilarang, ia tidak lagi menghindarinya karena takut, tetapi karena melihat sendiri ketidakadilan yang terkandung di dalamnya.
Riba dalam Islam adalah persoalan yang menyentuh cara kita memandang harta, risiko, dan hubungan antarmanusia. Menghindarinya bukan berarti kehilangan peluang, melainkan memilih jalan yang lebih berkah dan berkelanjutan. Mulailah dari langkah kecil hari ini, dan biarkan waktu yang menyempurnakannya.