Kredit dan Riba: Panduan dan Penjelasan Lengkap
Kredit dan riba adalah dua istilah yang sering muncul bersamaan dalam percakapan sehari-hari, terutama saat membahas utang, cicilan, atau pinjaman berbunga. Banyak orang memakai keduanya secara bergantian, padahal maknanya tidak selalu sama. Memahami kredit dan riba secara utuh membantu Anda mengambil keputusan finansial yang lebih sadar, bukan sekadar ikut arus.
Panduan ini membedah topik tersebut dari akar: definisi, dasar hukum, jenis-jenis riba beserta contoh konkretnya, tata cara bermuamalah yang bersih, sampai kesalahan umum yang kerap luput diperhatikan. Saya akan membawa Anda menyusuri satu per satu bagiannya dengan bahasa yang membumi, tanpa istilah rumit yang bikin pusing.
Topik ini berada di bawah payung besar fikih muamalah, dan setelah selesai membaca, Anda bisa melanjutkan ke sub-topik turunan seperti akad murabahah, akad ijarah, atau sistem bagi hasil pada usaha bersama. Anggap panduan ini sebagai pintu masuk sebelum menyelami cabang-cabangnya lebih jauh.
Apa Itu Kredit dan Riba yang Sebenarnya?
Kredit, dalam makna paling praktis, adalah kepercayaan. Kata itu berakar dari bahasa Latin credere yang berarti percaya. Ketika bank menyalurkan dana kepada nasabah dengan kesepakatan pengembalian di kemudian hari, nilai utamanya sesungguhnya terletak pada kepercayaan bahwa dana itu akan kembali.
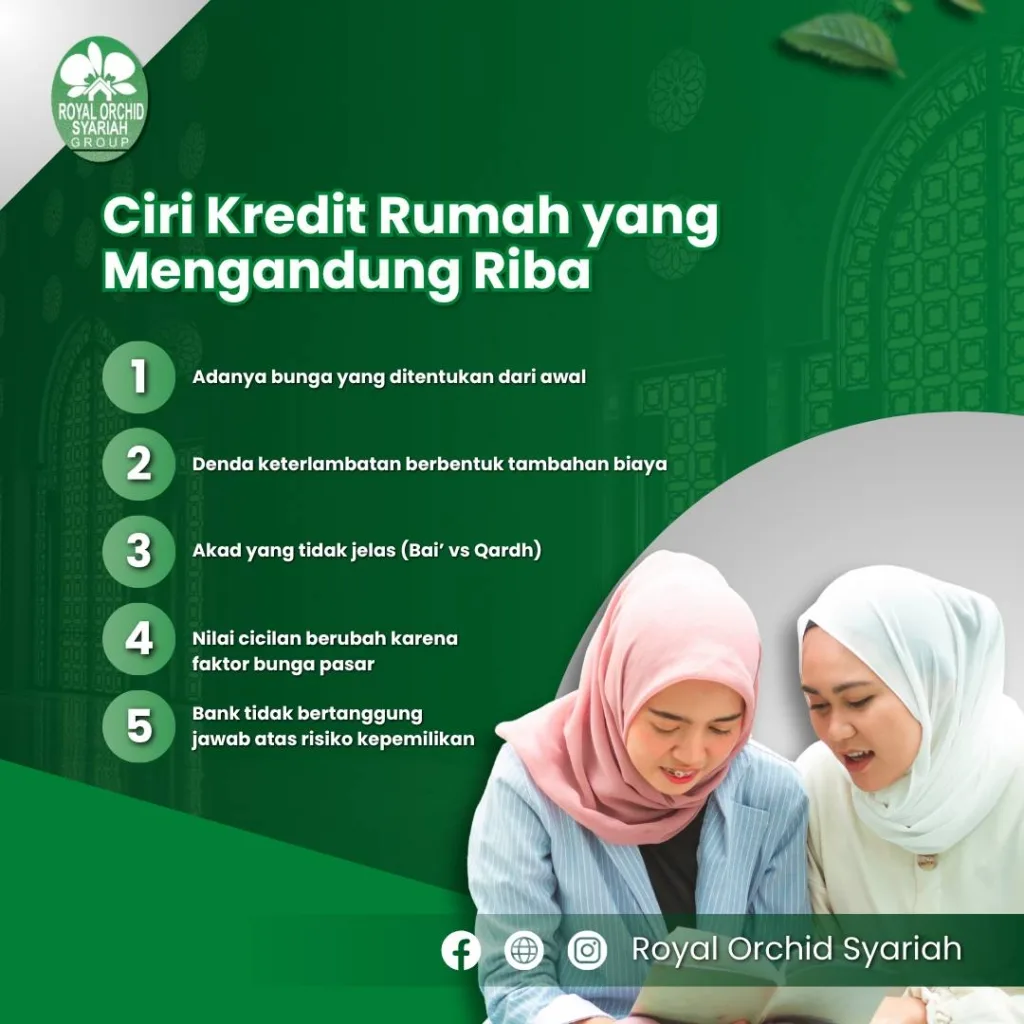
Sementara riba merujuk pada tambahan yang disyaratkan atas pinjaman pokok tanpa ada imbalan setara yang sah. Tambahan itu bisa berupa bunga, bisa juga berupa kelebihan dalam pertukaran barang sejenis. Jadi, kredit dan riba bertemu di ruang yang sama: transaksi utang-piutang. Bedanya, kredit adalah mekanismenya, sedangkan riba adalah praktik tambahan yang menyertainya dan menjadi titik persoalan.
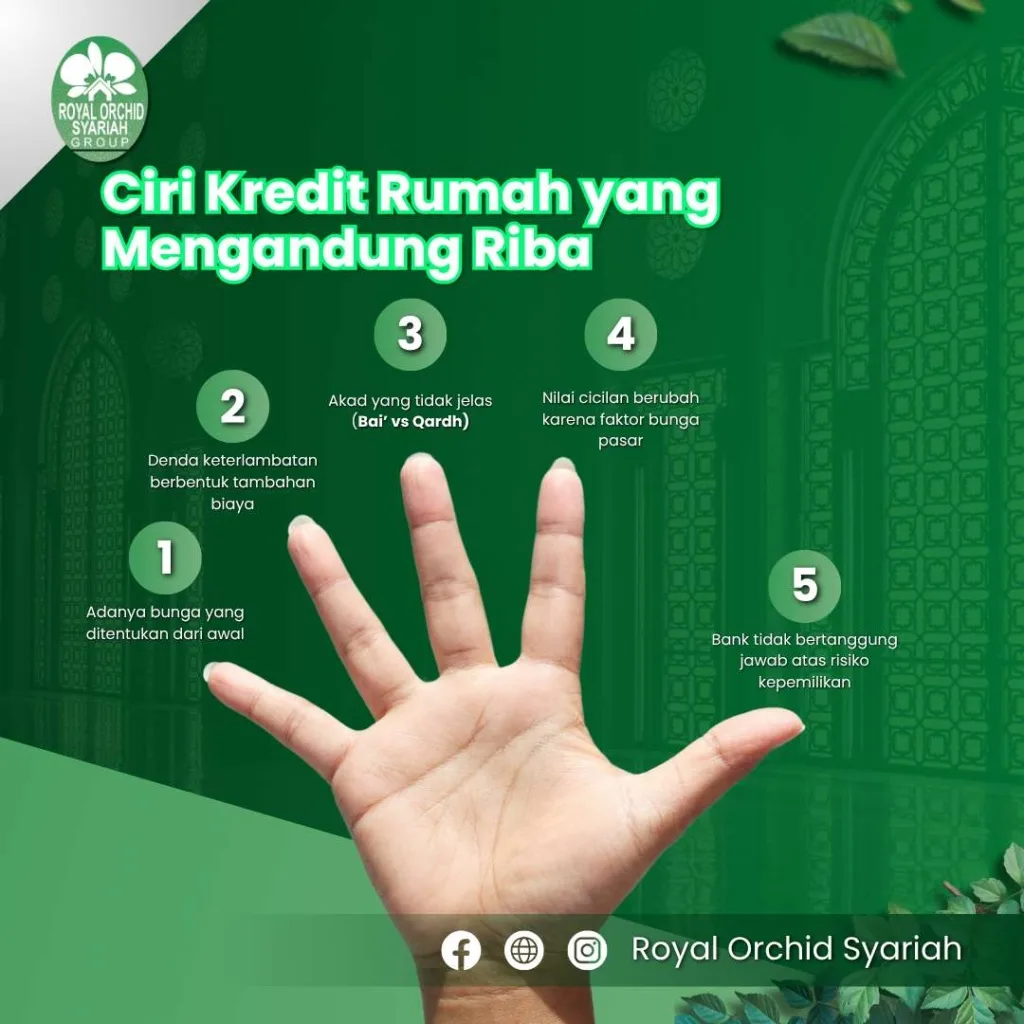
Menurut pengalaman saya mengamati praktik di lapangan, kebanyakan orang baru sadar bahwa sebuah transaksi mengandung riba justru setelah terjerat cicilan bertingkat. Bunganya kecil di awal, tapi menumpuk lewat denda keterlambatan dan penalti yang jarang dibaca dalam perjanjian. Di sinilah pemahaman konsep menjadi kunci pertahanan pertama.
Mengapa Pembahasan Kredit dan Riba Terasa Rumit?
Kerumitan muncul karena istilah ini hidup di dua ranah sekaligus: ranah ekonomi modern yang memandang bunga sebagai harga uang, dan ranah syariat yang memandang tambahan tanpa imbalan sebagai ketidakadilan. Padahal, banyak orang ingin jawaban yang sederhana tanpa harus mempelajari seluruh khazanah fikih.
Pendekatan yang saya sarankan: pisahkan dulu konsepnya, baru bicara hukum. Kalau Anda langsung melompat ke fatwa, sering kali konteksnya kabur. Tapi jika Anda paham lebih dulu apa yang dimaksud tambahan, apa yang dimaksud imbalan setara, dan kapan sebuah selisih dianggap wajar, maka pembahasan kredit dan riba tata cara serta kredit dan riba hukum jadi jauh lebih jernih.
Dasar Hukum Kredit dan Riba dalam Pandangan Syariat
Pembahasan kredit dan riba hukum berpusat pada satu prinsip yang tegas dalam sumber-sumber syariat: menghilangkan ketidakadilan dalam transaksi. Al-Qur’an menempatkan riba sebagai praktik yang harus ditinggalkan, sementara utang-piutang yang bersih justru dianjurkan karena sifatnya saling menolong.
Dalam Surah Al-Baqarah, Allah menghalalkan jual beli dan mengharamkan riba. Penggalan itu menjadi fondasi penting bahwa mencari keuntungan dari perdagangan, dari kerja, dari jasa, itu sah. Namun mengambil keuntungan semata-mata dari tambahan atas utang tanpa risiko dagang yang nyata, itu yang ditolak.
Terdapat pula riwayat yang menghubungkan pelaku riba, dari pemberi, penerima, pencatat, sampai dua saksi, dalam satu posisi yang sama-sama tertolak. Jika Anda ingin merujuk sumber akademis yang lebih luas, silakan buka entri Riba di Wikipedia sebagai titik awal penelusuran referensi tambahan.
Perbedaan Pandangan Seputar Kredit dan Riba Hukum
Perlu jujur: tidak semua sarjana kontemporer menempatkan seluruh bunga bank pada posisi yang identik. Sebagian besar lembaga fikih arus utama menyatakan bunga bank masuk kategori riba, sementara sekelompok kecil pemikir menilai ada perbedaan konteks antara utang konsumtif dan pembiayaan produktif. Perbedaan ini real, dan Anda akan banyak menemukannya saat membaca literatur.
Namun, bagi praktisi, garis besar praktisnya tetap jelas: jika tambahan bersifat pasti tanpa memandang hasil usaha, tanpa berbagi risiko, maka itu mendekati ciri riba. Kalau yang ditawarkan adalah bagi hasil, di mana untung dan rugi dibagi proporsional, maka karakternya berbeda. Kredit dan riba hukum, dengan demikian, bukan soal menghitung angka tapi memahami logika pembagian risiko.
Jenis Riba dan Contohnya yang Wajib Anda Kenali
Secara umum, fikih membagi riba menjadi dua keluarga besar, lalu merincinya ke dalam beberapa bentuk. Pemetaan jenis-jenis riba beserta contohnya ini penting supaya Anda bisa mengenali cirinya saat sedang berhadapan dengan kontrak atau penawaran.
Saya sering bertemu orang yang menganggap riba hanya soal bunga tinggi. Padahal, ada bentuk riba yang muncul dalam pertukaran emas dengan emas, beras dengan beras, atau valuta asing yang serupa jenisnya. Tidak ada bunga sama sekali di sana, tetapi ciri ribanya tetap bisa muncul.
Penjelasan Jenis Riba dan Contohnya: Keluarga Qardh dan Buyu’
Keluarga pertama disebut riba qardh, yakni tambahan yang disyaratkan atas pinjaman. Contohnya paling sederhana: Anda meminjam dana untuk kebutuhan mendesak, lalu pihak pemberi mensyaratkan setiap pengembalian harus lebih dari pokok. Selisih itulah yang menjadi titik persoalan, bukan besar-kecilnya.
Keluarga kedua adalah riba buyu’, yang berkaitan dengan jual beli. Ia bercabang lagi menjadi riba fadhl dan riba nasa’. Riba fadhl terjadi saat dua barang sejenis ditukar dengan jumlah berbeda tanpa imbalan yang memadai, misalnya menukar emas berkadar sama dengan berat yang tidak setara. Dalam skenario penerapan sehari-hari, penukaran semacam ini muncul saat orang menukar perhiasan lama dengan perhiasan baru tanpa perhitungan yang transparan.
Riba nasa’ muncul saat penyerahan salah satu barang ditunda. Contoh konkretnya: menjual satu kilogram gandum dengan dua kilogram gandum yang diserahkan dua minggu kemudian. Jadi, ketika Anda tengah membaca penjelasan jenis riba dan contohnya yang membahas penundaan, itulah riba nasa’ yang dimaksud.
Contoh Konkret Riba dalam Praktik Kredit
Ambil contoh cicilan yang sering kita temui. Anda membeli perangkat elektronik dengan harga tunai tertentu, lalu pihak pembiayaan menawarkan versi angsuran yang lebih tinggi dari harga tunai. Selisih antara dua harga itu dipersoalkan dalam fikih kontemporer karena mirip dengan tambahan atas utang.
Bandingkan dengan skema alternatif: penjual membeli barang, lalu menjualnya kepada Anda dengan harga ber-akad yang disepakati sejak awal, bukan atas dasar bunga. Semua parameter harga, tenor, dan margin disepakati di depan tanpa variabel yang menggantung. Di sinilah praktik kredit dan riba tata cara seharusnya dipisahkan secara prosedural, bukan hanya dicap halal atau haram.
Memetakan Ciri-Ciri Riba dalam Produk Keuangan Modern
Produk keuangan modern jarang memakai kata riba di brosurnya. Yang muncul adalah bunga, denda, biaya keterlambatan, hingga administrasi yang berlapis. Anda perlu menerjemahkan bahasa pemasaran itu ke bahasa fikih untuk melihat apakah ciri-cirinya termasuk riba.
Ciri pertama: tambahan yang pasti sejak awal tanpa melihat hasil usaha. Ciri kedua: tambahan yang bertumbuh karena penundaan. Ciri ketiga: tidak ada berbagi risiko saat usaha merugi. Jika ketiganya berkumpul atas satu transaksi, tanda yang muncul cukup kuat untuk dipertimbangkan.
Kredit dan Riba Tata Cara: Langkah Praktis Bermuamalah yang Bersih
Bagian ini adalah inti dari seluruh panduan. Membahas kredit dan riba tata cara berarti bukan sekadar menghindari bunga, tetapi menata langkahnya dari awal sampai lunas. Tanpa tata cara, niat baik saja tidak cukup untuk mengamankan transaksi.
Langkah 1: Kenali kebutuhan sebenarnya. Utang yang lahir dari konsumsi mendesak tanpa perencanaan biasanya paling rawan. Jika Anda meminjam untuk menutup konsumsi yang sifatnya sesaat, risiko terjebak tambahan tinggi. Sebaliknya, utang untuk produktif yang jelas hitungan arus kasnya lebih bisa dikelola.
Langkah 2: Pastikan akad disepakati di awal, bukan di tengah jalan. Semua parameter harga, margin, tenor, dan konsekuensi keterlambatan harus tertulis dan dipahami sebelum tanda tangan. Perjanjian yang berubah diam-diam di tengah adalah sumber masalah paling umum yang saya temui.
Langkah 3: Pilih pembiayaan dengan prinsip bagi hasil. Skema murabahah, ijarah, atau musyarakah menawarkan mekanisme margin dan sewa yang disepakati, bukan bunga yang mengambang. Banyak pelaku usaha kecil yang saya kenal memilih murabahah karena angsuran tetap dan tanpa denda bunga berjalan.
Langkah Lanjutan dalam Tatacara Kredit dan Riba
Langkah 4: Dokumentasikan akad dengan saksi atau pencatat yang jelas. Syariat mendorong pencatatan dalam transaksi utang-piutang. Bukan sekadar formalitas administratif, tetapi bentuk perlindungan kedua pihak dari sengketa. Sertakan jadwal pembayaran dan mekanisme koreksi bila ada perubahan.
Langkah 5: Siapkan dana cadangan sebelum jatuh tempo. Keterlambatan menjadi pintu masuk denda dan bunga berjalan. Dengan menyisihkan cadangan sejak awal, Anda menutup celah itu sebelum menjadi masalah. Dalam konteks kredit dan riba tata cara, pencegahan lewat perencanaan jauh lebih kuat daripada penyelesaian lewat sengketa.
Langkah 6: Lakukan evaluasi setelah pelunasan. Catat pengalaman yang berjalan baik dan yang merugikan. Evaluasi ini bukan untuk menyesali, tapi untuk menyusun peta keputusan yang lebih matang di kemudian hari.
Tabel Perbandingan: Skema Konvensional versus Skema Bebas Riba
Supaya perbedaan bisa dilihat sekilas, berikut ringkasan yang saya susun dari praktik yang umum ditemui. Tujuannya bukan menilai satu pihak, tetapi memetakan parameter yang biasa dibandingkan.
| Parameter | Skema Berbasis Bunga | Skema Bebas Riba |
|---|---|---|
| Dasar penetapan | Persentase bunga atas pokok | Margin, sewa, atau nisbah bagi hasil yang disepakati |
| Perubahan di tengah akad | Bisa berubah bila suku acuan bergerak | Umumnya tetap sesuai akad |
| Bagi risiko | Risiko usaha ditanggung peminjam | Risiko usaha dibagi sesuai kesepakatan |
| Konsekuensi keterlambatan | Denda berbunga berjalan | Denda dana sosial atau penalti tetap tanpa bunga |
| Transparansi | Tergantung lembaga, sering berlapis | Wajib terlihat di akad sejak awal |
Dari tabel ini, Anda dapat melihat bahwa persoalannya bukan semata angka, tapi struktur risiko dan kejelasan akad. Itulah sebabnya pembahasan kredit dan riba belum lengkap jika hanya membicarakan hukum tanpa melihat mekanisme di lapangan.
Dampak Kredit dan Riba pada Kehidupan Sehari-Hari
Saya pernah menemui pedagang kecil yang memilih menggadaikan barang demi melunasi cicilan berbunga. Utang awalnya kecil, tetapi denda berjalan mengubahnya menjadi angka yang membuatnya terusir dari pasar. Kasus ini bukan cerita fiktif—pola yang sama terjadi di banyak tempat dengan detail berbeda.
Dari sisi yang lebih luas, praktik tambahan atas utang memengaruhi cara orang mengambil keputusan. Mereka cenderung mengejar pelunasan cepat tanpa memperhatikan kemampuan arus kas, sehingga kualitas hidup jangka panjang terganggu. Dampak psikologis dari kredit dan riba tidak bisa diabaikan.
Namun perlu jujur: tidak semua kredit buruk. Ada kredit yang membantu menutup kesenjangan waktu antara kebutuhan dan pendapatan, misalnya untuk modal kerja yang jelas hitungannya. Persoalannya muncul ketika tambahan bunga mengubah transaksi dari alat bantu menjadi jerat.
Kredit dan Riba Hukum: Ketentuan yang Wajib Dihindari Pelakunya
Dalam pembahasan kredit dan riba hukum, satu aspek yang sering luput adalah keterlibatan pelaku. Bukan hanya pemberi yang diingatkan, penerima juga. Riwayat yang menempatkan semua pihak dalam posisi tertolak memberikan pesan penting: sistem riba bertahan karena banyak orang ikut menjadi bagiannya.
Praktisnya, ini berarti Anda tidak cukup hanya menghindar menjadi pemberi. Mencatat, menyaksikan, atau menjadi perantara yang memudahkan transaksi berbunga juga perlu dipertimbangkan dengan hati-hati. Ini bukan soal menghakimi orang, tapi menyadari posisi kita dalam rantai transaksi.
Pengecualian dan Kelonggaran dalam Kredit dan Riba Hukum
Ada ruang kelonggaran yang diakui dalam fikih, terutama untuk kondisi darurat. Seseorang yang benar-benar terjepit dan tidak punya akses ke skema bebas riba mungkin mendapat dispensasi dalam batas yang sempit. Namun dispensasi ini tidak boleh dijadikan alasan permanen untuk terus bertransaksi dengan cara yang sama.
Prinsipnya: darurat menuntut proporsionalitas. Jika pilihan tanpa riba sudah ada, mengapa harus memilih yang lebih mudah? Di sinilah cabang kredit dan riba hukum yang membahas kelonggaran justru mendorong orang berpikir lebih matang, bukan mencari celah.
Mengapa Literasi Kredit dan Riba Masih Lemah di Masyarakat?
Sebagian besar orang mengenal istilah riba dari ceramah singkat, bukan dari pendidikan finansial yang sistematis. Akibatnya, pemahaman berhenti pada label halal-haram, tanpa kemampuan mengenali cirinya dalam produk yang ada di depan mata.
Faktor lain: bahasa perjanjian keuangan yang padat dan penuh istilah teknis. Banyak orang menandatangani tanpa membaca rincian karena merasa rumit. Dalam pengamatan saya, justru di halaman-halaman yang jarang dibaca itulah sumber persoalan sering bersembunyi.
Untuk menutup celah ini, literasi perlu dibangun dari keluarga. Mengajarkan sejak dini bahwa utang bukan hal sepele, bahwa tambahan itu punya konsekuensi, akan jauh lebih efektif daripada sekadar ceramah sesaat.
Peran Literasi Digital dalam Menghindari Riba
Pinjaman digital kini menjadi pintu baru yang perlu diwaspadai. Prosesnya cepat, syaratnya ringan, tapi justru karena itulah banyak orang lengah. Bunga harian yang tampak kecil bisa membengkak dalam hitungan minggu.
Sebelum memakai layanan apa pun, periksa izinnya, baca rincian biayanya, dan hitung total pengembaliannya. Kredit dan riba dalam konteks digital sering menyamar sebagai biaya layanan, bukan bunga. Membedakan keduanya membutuhkan ketelitian membaca rincian.
Tabel Ringkasan: Jenis-Jenis Riba dan Contohnya dalam Keseharian
Untuk memperjelas pemetaan yang telah diuraikan, saya rangkum dalam bentuk tabel. Daftar ini membantu Anda mengingat ciri masing-masing jenis tanpa harus kembali membaca seluruh uraian.
| Jenis Riba | Ciri Utama | Contoh Keseharian |
|---|---|---|
| Riba Qardh | Tambahan atas pinjaman pokok | Cicilan di mana pengembalian wajib lebih dari nilai pinjaman sejak akad |
| Riba Fadhl | Selisih pada pertukaran barang sejenis | Menukar emas dengan emas dalam jumlah berbeda tanpa imbalan setara |
| Riba Nasa’ | Penundaan penyerahan barang | Menjual gandum dengan gandum lain yang diserahkan belakangan |
| Riba dalam jual beli bertempo | Selisih harga karena tempo | Harga angsuran jauh lebih tinggi tanpa dasar margin yang jelas |
Dengan tabel ini, Anda memiliki peta cepat. Saat menjumpai penawaran, tinggal cocokkan cirinya dengan salah satu baris di atas.
Sudahkah Anda Memahami Kredit dan Riba Tata Cara dengan Baik?
Pertanyaan ini penting. Banyak orang merasa sudah paham karena tahu hukumnya, tapi saat dihadapkan pada kontrak yang panjang, mereka tetap bingung. Pemahaman kredit dan riba tata cara perlu diuji bukan di ruang kelas, melainkan di meja tanda tangan.
Coba praktikkan: minta rincian biaya, minta simulasi total pengembalian, minta penjelasan atas setiap kata yang tidak dimengerti. Layanan yang benar akan menjawab dengan terbuka. Jika pihak pemberi menghindari pertanyaan, itu sudah sinyal tersendiri.
Pertanyaan Seputar Kredit dan Riba yang Sering Muncul
Apakah semua bunga bank termasuk riba? Sebagian besar lembaga fikih kontemporer menempatkannya sebagai riba. Namun pembahasan akademis tetap berlangsung, dan Anda disarankan merujuk pendapat otoritatif lembaga terpercaya sebelum mengambil pribadi.
Bagaimana dengan denda keterlambatan? Denda yang bertambah karena penundaan dan mengalir kepada pemberi termasuk ciri bunga. Sebagian skema bebas riba mengalihkan denda ke dana sosial agar tidak menjadi pendapatan pemberi.
Apakah kredit tanpa bunga tetap bermasalah? Jika tidak ada tambahan apa pun yang disyaratkan, dan biaya operasional ditanggung sesuai akad yang jujur, transaksi seperti itu lebih lurus. Yang dipersoalkan adalah tambahan yang disyaratkan, bukan mekanisme pengembalian.
Kesalahan Umum saat Membahas Kredit dan Riba
Kesalahan pertama yang paling sering saya temui: menganggap riba hanya soal besar kecilnya bunga. Padahal cirinya adalah adanya tambahan yang disyaratkan tanpa imbalan setara. Betapa pun kecilnya, jika berkarakter tambahan atas utang, itu perlu diperiksa.
Kesalahan kedua: memisahkan akad dan praktik. Orang mengira sudah bermuamalah bersih karena namanya murabahah, padahal margin yang ditetapkan identik dengan bunga berjalan. Nama akad tidak cukup, isi perjanjianlah yang menentukan.
Kesalahan ketiga: membandingkan hanya pada satu parameter. Dua produk bisa sama-sama menampilkan angka persentase, tapi beda struktur risiko dan mekanisme denda. Dalam pembahasan kredit dan riba, kejelasan total lebih penting daripada angka yang tampak murah.
Mengapa Memilih yang Lebih Mudah Sering Menjebak
Karena manusia cenderung memilih jalur terpendek. Ketika pinjaman cepat tersedia tanpa banyak pertanyaan, dorongan untuk segera menyetujui sangat kuat. Saya sendiri pernah tergoda di awal merintis usaha—untung saja sempat mundur setelah membaca rincian dendanya.
Pada tata cara kredit dan riba, kesabaran justru menjadi nilai utama. Menunggu satu dua hari untuk membaca ulang akad bisa menyelamatkan Anda dari bertahun-tahun cicilan tak berujung.
Alternatif Kredit bagi Hasil dan Pemanfaatan Skema Syariah
Bagi yang ingin lepas dari jerat tambahan, ada beberapa pilihan. Pembiayaan syariah dengan akad murabahah menetapkan harga jual yang jelas dan tetap. Akad ijarah untuk sewa jasa atau aset menetapkan ujrah atau sewa yang disepakati dan diketahui di muka.
Skema musyarakah memungkinkan Anda menjadi mitra modal, bukan sekadar peminjam. Untung dibagi sesuai nisbah, rugi juga ditanggung bersama sesuai porsi modal. Bagi pedagang yang tengah merintis, skema seperti ini lebih menenangkan karena tidak ada denda bunga yang berjalan setiap hari.
Semua skema tersebut punya biaya, wajar karena ada jasa yang dipertukarkan. Yang hilang bukan biaya, tapi sifat tambahan yang tidak terikat imbalan. Dalam kaitannya dengan kredit dan riba, kejelasan ini menjadi pembeda utama.
Pelajaran dari Praktik Nyata: Studi Kasus Pedagang Kecil
Seorang penjual sayur di pasar tradisional yang saya kenal pernah mengambil pinjaman untuk memperluas kiosnya. Ia merasa aman karena angsurannya kecil. Namun, pada musim sepi, ia harus menutup angsuran dengan uang dagangan pokok, sehingga modal berputarnya menipis.
Ketika saya tanya rincian biayanya, ternyata ada biaya keterlambatan yang dihitung per hari. Dia tidak membacanya karena perjanjian disodorkan dengan tulisan kecil. Setelah kejadian itu, ia beralih ke skema pembiayaan yang marginnya disepakati dan konsekuensi keterlambatannya dinyatakan hanya berkisar pada potongan tanpa bunga berjalan.
Pelajaran dari kasus ini: kredit dan riba bisa menjadi cerita nyata yang berdampak langsung. Membaca rincian akad selama lima menit mungkin menghindarkan Anda dari kerugian berbulan-bulan.
Bagaimana Kredit dan Riba Hukum Diterapkan pada Bisnis?
Bagi pemilik usaha, penerapannya lebih rumit. Anda perlu memastikan seluruh rantai transaksi bebas dari tambahan yang disyaratkan, mulai dari pembelian bahan baku sampai pinjaman modal. Pemasok yang menawarkan tempo dengan bunga perlu dievaluasi ulang.
Di sisi buku keuangan, pisahkan pencatatan. Catatan dana yang diterima dari denda atau biaya perlu diperjelas statusnya. Sebagian usaha memilih menyalurkannya ke dana sosial agar tidak dianggap pendapatan. Transparansi ini menjaga usaha dari persoalan yang lebih besar di kemudian hari.
Bila Anda ingin mendalami lebih lanjut struktur akad dalam fikih muamalah, rujukan di Muamalah memberi peta awal yang cukup luas.
Pertanyaan yang Sering Diajukan Seputar Kredit dan Riba
Apa perbedaan utama antara kredit dan riba? Kredit adalah mekanisme penyaluran dana dengan pengembalian, sementara riba adalah tambahan yang disyaratkan atas utang tanpa imbalan setara. Yang satu alat, yang satu ciri yang dipersoalkan.
Apakah semua jenis cicilan mengandung riba? Tidak otomatis. Ada skema cicilan tanpa bunga, misalnya penjualan dengan harga tetap yang disepakati di awal. Yang perlu diperiksa adalah apakah ada tambahan karena tempo atau penundaan pembayaran.
Bagaimana mengenali jenis-jenis riba beserta contohnya di kontrak? Baca rincian biaya dan konsekuensi keterlambatan. Jika ada tambahan yang bertumbuh karena penundaan dan masuk ke pemberi, itu ciri yang perlu diperhatikan. Jika ada pertukaran barang sejenis tidak setara, itu termasuk riba fadhl.
Apakah kredit dan riba hukum bisa dihindari bila hanya memakai layanan tanpa bunga? Sebagian besar iya, asalkan tidak ada tambahan yang disyaratkan. Namun periksa biaya administrasi yang wajar dan bukan penyamaran bunga.
Bagaimana bila sudah terlanjur? Rujuk panduan kredit dan riba tata cara: segera lunasi, hindari menambah utang baru, dan tata ulang arus kas. Bila perlu, mintalah keringanan atau restrukturisasi secara resmi.
Menakar Kategori yang Cocok untuk Anda
Setiap orang punya situasi berbeda. Sebagian cocok dengan produk pembiayaan yang disepakati di awal dengan margin tetap. Sebagian lagi lebih sesuai dengan skema bagi hasil karena pendapatannya berfluktuasi.
Pilihannya bukan soal mana yang paling mulia, tapi mana yang paling sesuai arus kas dan kebutuhan. Yang penting, Anda sadar setiap parameter dalam akad. Ketika kesadaran itu hadir, kredit dan riba bukan lagi dua kata yang menakutkan, tetapi dua istilah yang bisa Anda bedakan dengan tenang.
Langkah Kecil untuk Praktik yang Lebih Bersih
Mulailah dari kebiasaan kecil: selalu minta rincian tertulis sebelum menandatangani. Tanyakan total pengembalian, bukan hanya angsuran per bulan. Tanyakan konsekuensi keterlambatan, bukan hanya janji kemudahan.
Kemudian, dokumentasikan setiap transaksi. Simpan salinan akad dan jadwal pembayaran di tempat yang mudah diakses. Langkah sederhana ini menutup celah sengketa di kemudian hari, dan sejalan dengan prinsip pencatatan yang dianjurkan dalam fikih.
Beberapa Miskonsepsi yang Perlu Dikoreksi
Ada anggapan bahwa menghindari riba berarti tidak boleh memanfaatkan layanan keuangan sama sekali. Anggapan itu berlebihan. Anda tetap bisa memakai layanan resmi yang akadnya jelas, lebih-lebih lembaga yang menawarkan skema syariah transparan.
Miskonsepsi lain: membandingkan persentase tanpa melihat mekanismenya. Dua produk bisa sama-sama terlihat murah, tapi beda dalam hal kejelasan denda dan bagi risiko. Dalam kredit dan riba, kejelasan selalu lebih berharga daripada angka pemikat.
Ke Mana Melangkah Setelah Memahami Dasar-Dasarnya?
Setelah memahami definisi, jenis-jenis riba beserta contohnya, dan langkah praktisnya, Anda bisa memperluas bacaan ke sub-topik turunan: akad murabahah, akad ijarah, dan sistem musyarakah. Ketiganya sering muncul dalam praktik lembaga keuangan syariah di Indonesia.
Bacalah dengan bertahap, dan uji pemahaman Anda dengan memeriksa setiap produk yang Anda gunakan. Pemahaman kredit dan riba yang matang bukan hasil dari satu bacaan, tetapi dari kebiasaan memeriksa dan bertanya.
Tujuan panduan ini bukan membuat Anda takut pada semua bentuk pendanaan. Justru sebaliknya: dengan memahami bahwa kredit dan riba punya batas yang bisa dibedakan, Anda bisa memakai pendanaan sebagai alat bantu yang aman. Mulai dari pembukaan yang sederhana ini, teruskan dengan rincian di tabel dan langkah tata cara di atas, lalu jadikan kebiasaan membaca akad sebagai tameng terkuat.
Simak juga kumpulan artikel dan tips lainnya di arsip artikel terkait kami.