Pengertian Riba dalam Islam sebagai Fondasi Pemahaman
Pengertian riba adalah topik yang sering disebut di ruang kajian, ceramah, sampai obrolan warung kopi, tetapi jarang benar-benar dipahami sampai ke akarnya. Banyak orang hafal bahwa riba itu haram, namun bingung menjelaskan kenapa dan di mana batasnya. Padahal, salah paham soal pengertian riba bisa membuat seseorang terlalu takut pada hal yang sebenarnya halal, atau justru merasa aman padahal sedang terjerat praktik ribawi.
Lewat panduan ini, kita akan membedah pengertian riba dalam islam secara menyeluruh: mulai dari definisi bahasa, landasan dari ayat riba, ragam jenis seperti riba yad, sampai cara mengenalinya dalam transaksi sehari-hari. Tidak perlu latar belakang pesantren untuk mengikuti pembahasan ini. Anda cukup membawa rasa penasaran dan sedikit kesabaran.
Pengertian Riba Secara Bahasa dan Istilah
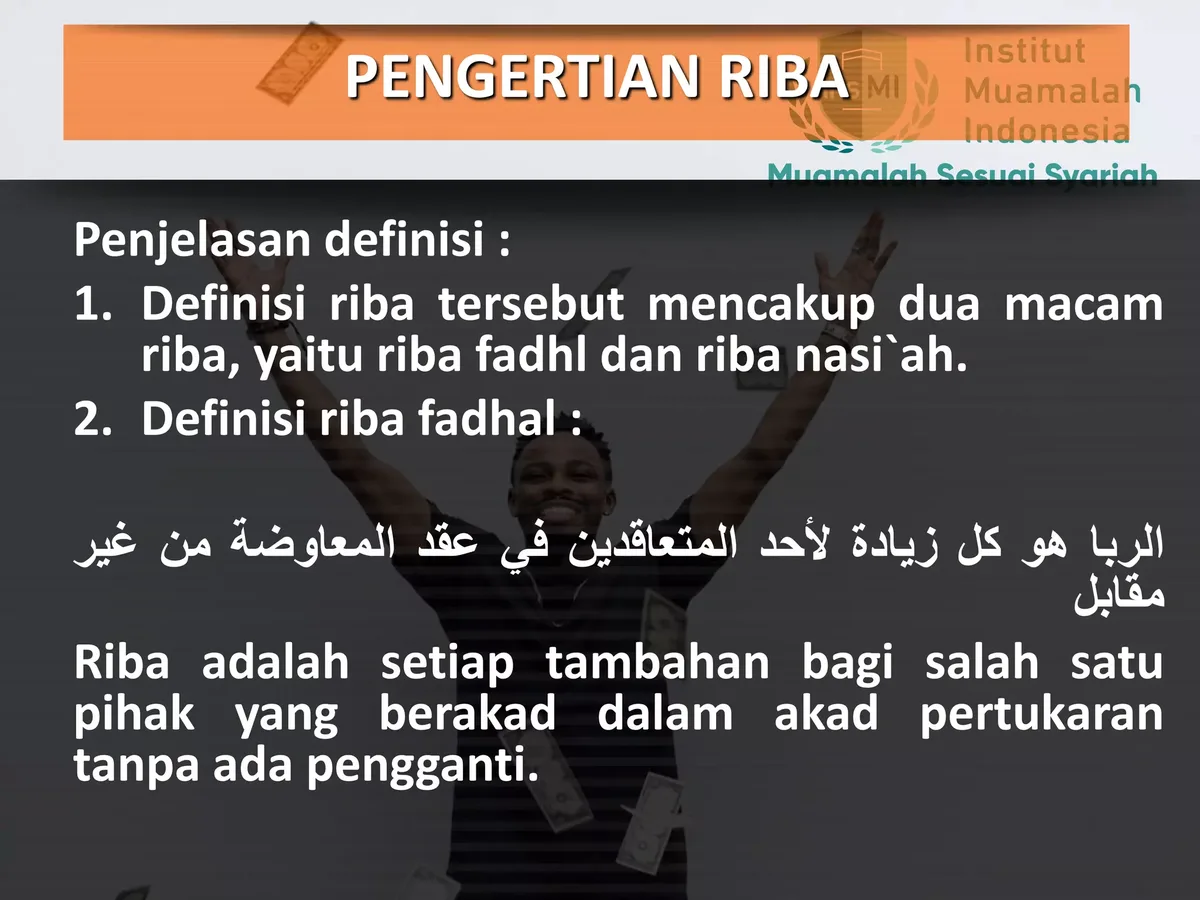
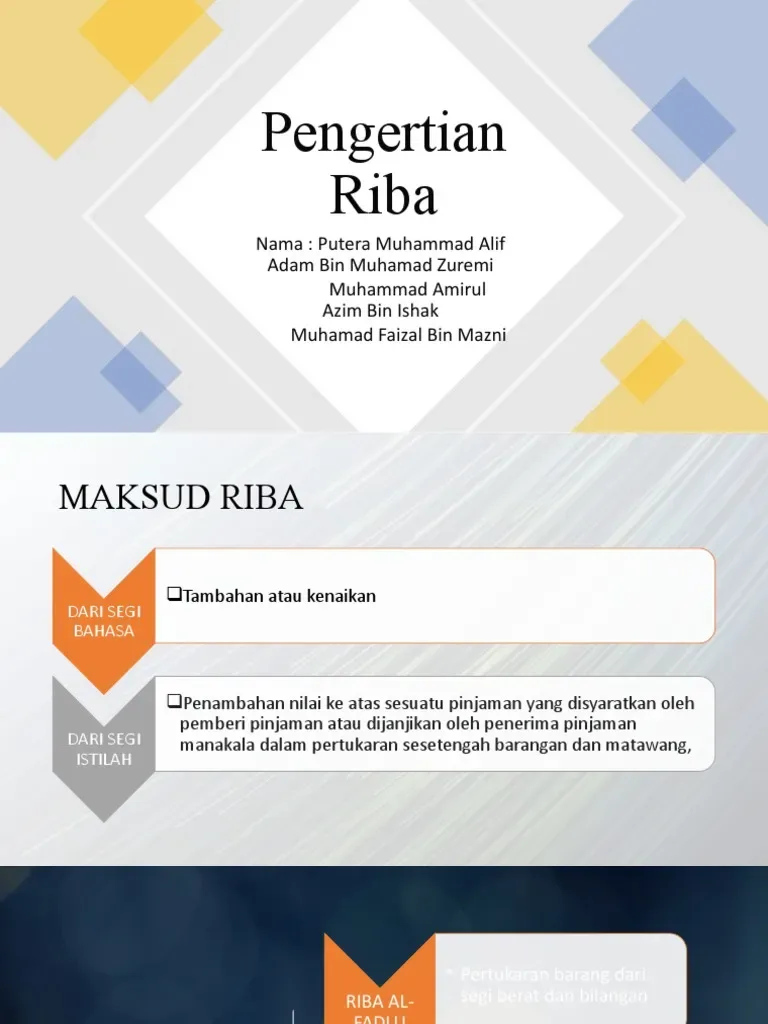
Secara bahasa, kata riba berasal dari akar Arab yang berarti tumbuh, bertambah, dan meninggi. Para ulama kemudian menurunkan makna ini ke ranah istilah: sebuah tambahan yang diambil tanpa adanya imbalan yang sah menurut syariat.
Jadi, pengertian riba bukan sekadar “bunga” atau “keuntungan”. Inti persoalannya adalah kelebihan yang melekat pada pokok utang atau pertukaran barang sejenis tanpa keseimbangan yang dibenarkan. Ada unsur memastikan tambahan tanpa menanggung risiko, dan di situlah letak masalah etisnya.
Menariknya, makna bahasa dan makna istilah ini saling bertaut. Tambahan yang diambil secara ribawi memang terlihat seperti “tumbuh” bagi pemberi utang, tetapi justru menggerus keberkahan bagi pengambilnya. Banyak praktisi keuangan syariah menyebut fenomena ini sebagai paradoks: angka bertambah, tetapi kesejahteraan sejati berkurang.
Kenapa Definisi Saja Tidak Cukup
Menghafal pengertian riba dalam satu kalimat tidak akan menolong ketika Anda berhadapan dengan akad yang rumit di lembar kredit rumah atau formulir pinjaman daring. Yang dibutuhkan adalah kemampuan membaca struktur transaksi: siapa menanggung risiko, apakah ada tambahan yang dipastikan di muka, dan bagaimana mekanisme pertukarannya.
Itulah kenapa panduan ini menekankan pemahaman, bukan hafalan. Dengan memahami logika di balik larangan, Anda bisa menilai sendiri transaksi yang belum pernah dibahas di buku mana pun.
Ayat Riba sebagai Landasan Hukum yang Tegas
Ayat riba dalam Al-Qur’an bukan satu-dua ayat yang lewat begitu saja. Larangan ini muncul berulang dengan penekanan yang keras, salah satunya pada Surah Al-Baqarah yang dengan tegas menyatakan bahwa Allah menghalalkan jual beli dan mengharamkan riba.
Selain itu, ada Surah Ar-Rum yang menyoroti sisi spiritual, Surah An-Nisa yang menyinggung praktik riba di kalangan ahli kitab, dan Surah Ali Imran yang menutup rangkaian larangan riba dengan ancaman yang berat. Ketika satu topik disebut berulang dalam kitab suci, itu pertanda bahwa persoalannya serius dan bukan hal kecil.
Rasulullah juga menyebut riba dalam hadis-hadis yang merinci bentuk-bentuk praktiknya, termasuk pertukaran barang sejenis dengan jumlah atau penyerahan yang tidak seimbang. Dari sini, para ulama menyusun kerangka hukum yang lebih rinci.
Rangkuman Dalil dan Fokus Bahasannya
| Sumber Dalil | Fokus Bahasan | Pesan Utama |
|---|---|---|
| Surah Al-Baqarah | Larangan tegas dan perbandingan riba dengan jual beli | Riba diharamkan, jual beli dihalalkan |
| Surah Ar-Rum | Sisi spiritual dan sosial riba | Riba tidak menambah kebaikan di sisi Allah |
| Surah An-Nisa | Praktik riba pada umat sebelumnya | Larangan berlaku lintas zaman |
| Surah Ali Imran | Ancaman keras bagi pelaku riba | Takutlah kepada Allah, tinggalkan riba |
| Hadis Nabi | Rincian bentuk pertukaran yang terlarang | Riba bisa muncul meski tanpa uang |
Melihat tabel di atas, pola yang muncul jelas: larangan riba menyentuh aspek hukum, sosial, dan spiritual sekaligus. Tidak ada dalil yang memberi celah longgar. Yang ada justru peringatan berlapis.
Pengertian Riba dalam Islam: Dua Kategori Utama
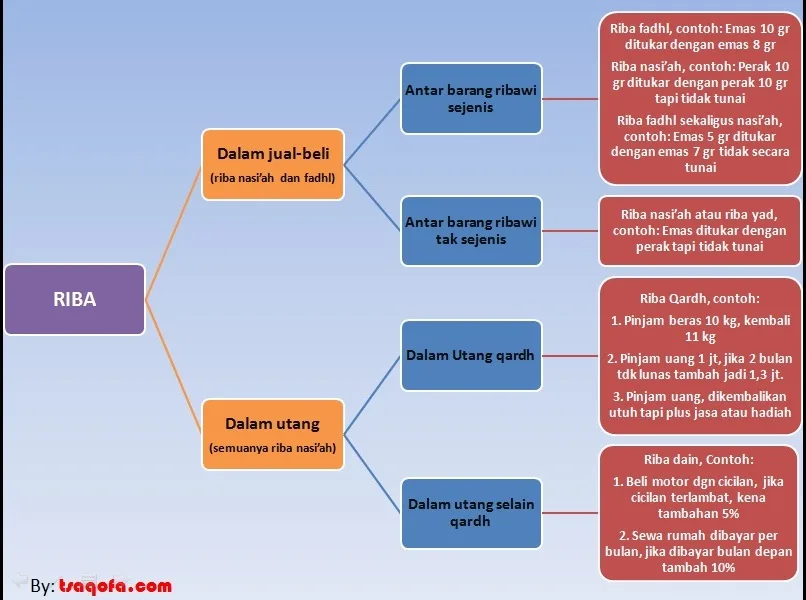
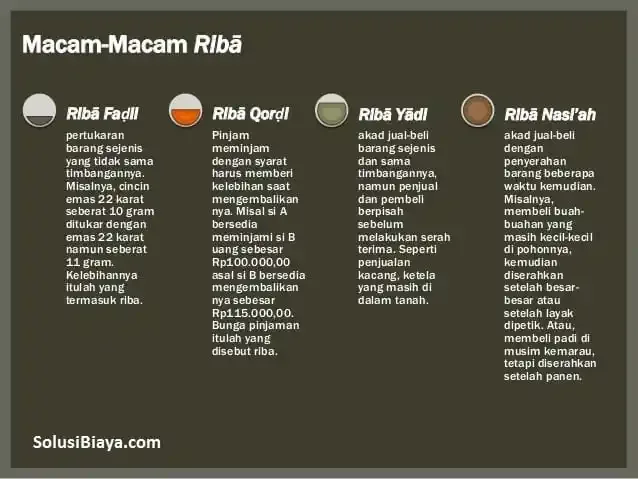
Ulama merumuskan pengertian riba dalam islam ke dalam dua kategori besar, yaitu riba dayn (utang) dan riba buyu’ (jual beli). Riba dayn muncul ketika ada pinjaman yang disyaratkan memberi tambahan, sementara riba buyu’ muncul saat barang sejenis dipertukarkan secara tidak seimbang.
Kategori pertama berkaitan langsung dengan uang dan utang. Ini yang paling dikenal masyarakat karena menyangkut pinjaman berbunga. Kategori kedua lebih halus, karena sering terjadi tanpa uang sama sekali, misalnya pada barter barang.
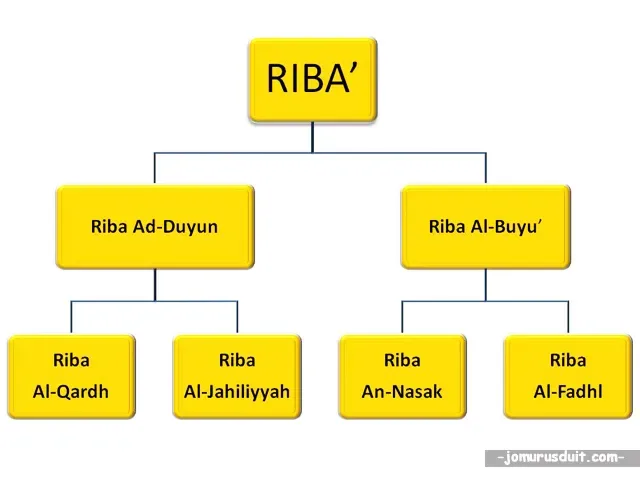
Pemahaman dua kategori inilah yang membuat pengertian riba menjadi utuh. Tanpa keduanya, seseorang mungkin mengira dirinya bersih dari riba hanya karena tidak pernah berurusan dengan bank berbunga.
Mengenal Riba Yad dan Riba Qardh Secara Praktis
Riba yad pengertian riba adalah bentuk yang jarang disadari pemula. Istilah ini merujuk pada riba yang muncul karena penundaan penyerahan dalam pertukaran barang ribawi, yaitu barang-barang tertentu seperti emas, perak, gandum, jelai, garam, dan kurma.
Contoh sederhananya: Anda menukar satu kilogram kurma bagus dengan dua kilogram kurma biasa, tetapi penyerahannya tidak langsung atau tidak tunai. Meskipun nilainya setara menurut harga pasar, pertukaran itu tetap dianggap bermasalah karena aturannya mengharuskan jumlah sama dan penyerahan saat itu juga.
Riba qardh sedikit berbeda. Ini terjadi ketika pemberi utang mensyaratkan tambahan pada pengembalian. Syarat kecil sekalipun, seperti “pinjamkan uang, tetapi bensin saya tolong isi”, sudah termasuk tambahan yang menentukan sah atau tidaknya akad.
Kombinasi Riba Yad dengan Praktik Sehari-hari
Bayangkan seseorang menukar cincin emas 5 gram dengan emas batangan 5 gram, tetapi emas batangan baru diserahkan pekan depan. Dalam kasus ini, jumlahnya sama, tetapi penyerahannya tertunda. Itulah gambaran praktis dari riba yad. Barangnya identik, nilainya setara, namun mekanisme serah-terimanya yang bermasalah.
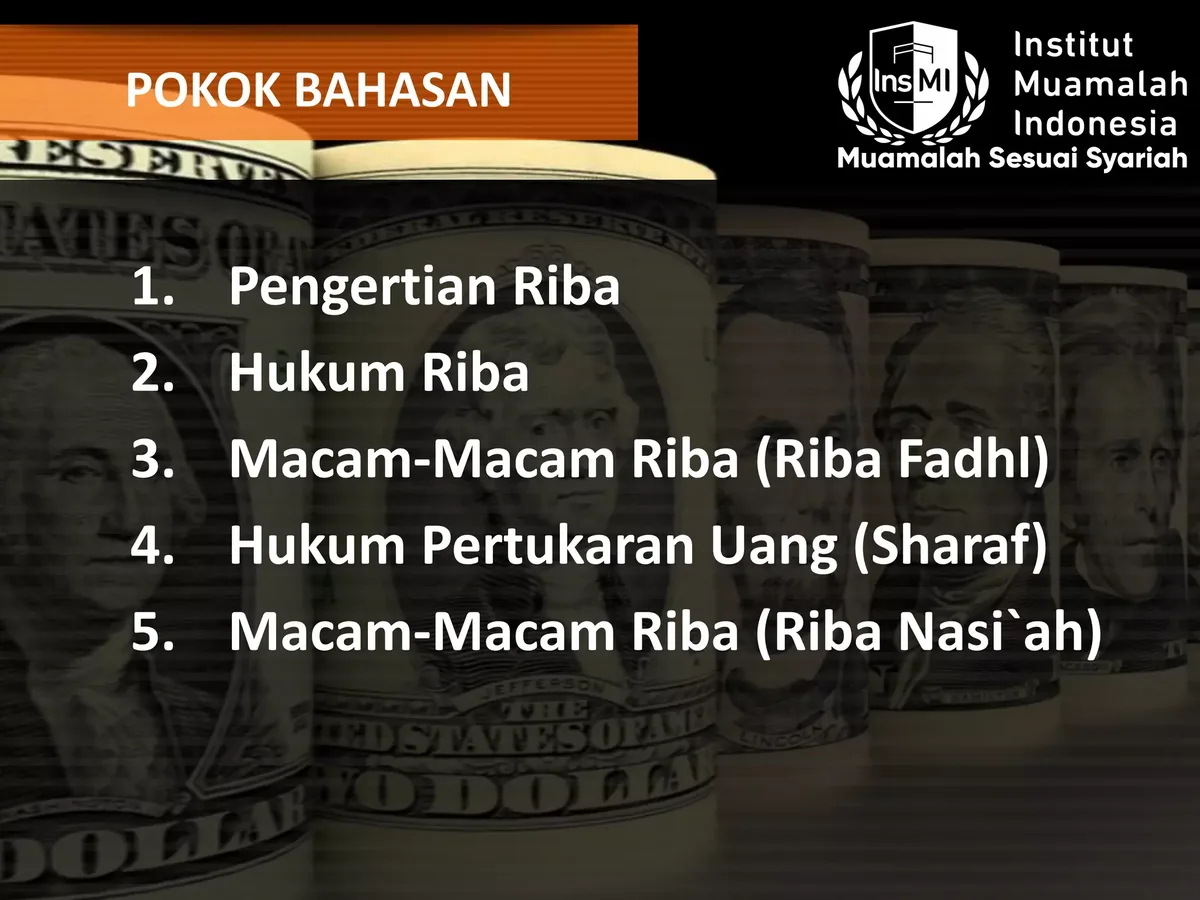
Tips menerapkannya: setiap kali Anda hendak barter barang sejenis, pastikan dua hal sekaligus. Jumlahnya sepadan, dan serah-terimanya terjadi di tempat saat itu juga. Jika salah satu syarat gagal, urungkan atau ubah bentuk transaksinya.
Perbedaan Riba dan Jual Beli yang Sering Dikaburkan
Banyak orang menganggap tidak ada bedanya antara mengambil untung dari jual beli dan mengambil tambahan dari pinjaman. Padahal ayat riba secara eksplisit memisahkan keduanya. Menurut pengalaman, kekeliruan inilah yang paling sering membuat orang salah menilai sebuah produk keuangan.
Jual beli mengandung risiko nyata: barang bisa tidak laku, rusak, atau turun harga. Penjual menanggung ketidakpastian itu. Sementara dalam pinjaman berbunga, pemberi utang hampir tidak menanggung risiko usaha, karena tambahan sudah dijanjikan di muka.
Dari situlah pengertian riba menjadi lebih jelas: riba adalah memastikan keuntungan tanpa menanggung risiko yang menjadi hakikat usaha. Dengan kata lain, ia memindahkan risiko ke satu pihak sambil mengamankan keuntungan di pihak lain.
Contoh Nyata Praktik Riba di Lingkungan Sekitar
Teori tanpa contoh mudah menguap. Karena itu, mari telusuri beberapa situasi yang sering terjadi di sekitar kita. Tujuannya bukan menghakimi, melainkan melatih kepekaan terhadap pola transaksi.
Beberapa pola di bawah ini terlihat wajar, tetapi mengandung unsur riba jika ditinjau dari pengertian riba yang telah dibahas. Perhatikan dengan tenang, tidak perlu panik.
- Pinjaman dengan bunga tetap. Seseorang meminjam dana untuk modal usaha, dengan syarat mengembalikan pokok plus persentase tertentu. Kelebihan itu adalah tambahan yang dipastikan tanpa risiko usaha, sehingga masuk kategori ribawi.
- Denda keterlambatan yang menumpuk. Pembayaran yang ditunda kemudian dikenai denda terus-menerus. Bila denda itu memperkaya pemberi utang tanpa dasar imbalan yang jelas, terdapat unsur penggandaan yang menyerupai riba.
- Tukar tambah emas tanpa serah terima tunai. Pembeli menyerahkan emas lama dan menerima emas baru, tetapi barang baru dikirim belakangan. Ketidakseimbangan waktu serah terima inilah yang menyentuh riba yad.
- Barter barang sejenis sisa hitungan uang. Menukar beras sepuluh kilogram dengan beras dua belas kilogram sebagai kompensasi selisih mutu, tanpa menyesuaikan jumlahnya. Dalam pandangan para ulama, jumlah pada barang sejenis harus sepadan.
- Pinjaman daring berbunga harian. Aplikasi pinjaman yang menampilkan persentase harian bisa terlihat ringan, tetapi akumulasinya besar. Strukturnya tetap mengandung tambahan yang dipastikan di muka.
Dari lima contoh ini, terlihat bahwa pengertian riba tidak terbatas pada uang. Ia menyangkut mekanisme: adanya tambahan yang dipastikan, atau ketidakseimbangan pada pertukaran barang sejenis.
Menguji Transaksi dengan Tiga Pertanyaan
Cara praktis menilai sebuah akad adalah dengan bertanya tiga hal. Pertama, apakah ada tambahan yang diwajibkan semata-mata karena waktu dan jaminan? Kedua, apakah penyerahan barang atau dana terjadi secara tunai? Ketiga, apakah jumlah pada pertukaran barang sejenis sudah sepadan?
Jika salah satu jawaban memicu keraguan, jangan buru-buru diputuskan. Cari alternatif yang lebih aman. Alangkah bijak untuk menunda keputusan daripada mengambil akad yang belum jelas.
Ragam Jenis Riba yang Perlu Anda Ketahui
Para ulama membagi riba ke dalam beberapa jenis untuk memudahkan identifikasi lapangan. Pembagian ini bukan untuk mempersulit, melainkan agar setiap bentuk dapat dikenali dan dihindari secara terpisah.
Sebagian jenis lebih dikenal, sebagian lain justru muncul di transaksi yang tampak modern. Kenali dulu, lalu sesuaikan dengan konteks Anda.
- Riba qardh. Ada tambahan yang disyaratkan pada pengembalian utang. Bahkan syarat yang tampak kecil bisa mengubah status akad. Contoh: memberi utang dengan syarat peminjam melakukan sesuatu yang menguntungkan secara materiil.
- Riba jahiliyah. Pola kuno di mana utang yang menunggak digandakan atau diperpanjang dengan tambahan. Sampai sekarang pola serupa masih hidup dalam praktik pinjaman tertentu.
- Riba buyu’. Muncul pada pertukaran barang ribawi secara tidak seimbang. Bisa karena jumlah, bisa karena waktu penyerahan.
- Riba yad. Terjadi saat penyerahan barang tertunda dalam pertukaran barang sejenis. Waktu menjadi unsur yang menentukan.
- Riba nasi’ah. Berakar pada penundaan pembayaran dengan tambahan. Banyak ditemui pada transaksi kredit yang membebankan bunga.
- Riba fadhl. Selisih yang muncul dari pertukaran barang sejenis dengan takaran berbeda. Satu kilo jeruk dengan satu setengah kilo jeruk, misalnya, meski sebenarnya bisa diselesaikan melalui skema yang benar.
Daftar pengertian riba bukan untuk dihafal mati. Fungsinya sebagai alat bantu: ketika melihat sebuah transaksi, kita bisa memeriksa apakah pola satu, dua, atau tiga dari daftar di atas muncul.
Pengertian Riba dalam Transaksi Modern dan Lembaga Keuangan
Di ranah lembaga keuangan, pengertian riba makin relevan untuk dipahami sebab banyak produk dirancang dengan nama berbahasa asing. Istilah seperti bunga, flat rate, atau biaya keterlambatan bisa menyamarkan struktur tambahan yang dipastikan.
Sebaliknya, produk dengan akad murabahah, mudharabah, atau ijarah dirancang agar keuntungan muncul dari jual beli, kerja sama usaha, atau sewa. Perbedaannya bukan pada label, melainkan pada siapa menanggung risiko dan bagaimana tambahan ditetapkan.
Menurut pengalaman di lapangan, salah satu kendala adalah perbedaan istilah dalam dokumen yang tidak dibaca lengkap. Pengguna sering hanya melihat angka cicilan, tanpa memeriksa mekanisme di baliknya. Ini pengingat bahwa pengertian riba perlu dibawa ke meja perjanjian, bukan hanya ke ruang pengajian.
Membandingkan Struktur Akad Secara Sederhana
| Aspek | Skema Berbasis Bunga | Skema Berbasis Akad Nyata |
|---|---|---|
| Tambahan | Dipastikan di muka dari pokok | Berasal dari margin jual beli atau bagi hasil |
| Risiko | Sebagian besar ditanggung peminjam | Dibagi sesuai akad yang disepakati |
| Dasar perhitungan | Pokok utang dikalikan persentase waktu | Nilai barang, hasil usaha, atau jasa sewa |
| Keterlambatan | Umumnya berbentuk bunga atau denda | Diatur melalui skema ta’zir yang tidak menjadi pendapatan utama |
| Keterkaitan pada aset | Bisa lepas dari keberadaan aset | Wajib terkait kepemilikan atau manfaat yang jelas |
Dari tabel ini, pengertian riba menjadi terlihat nyata: inti pembeda bukan nama produk, tetapi ada tidaknya tambahan kompensasi waktu yang dijamin tanpa risiko. Perhatikan baik-baik pada saat membaca akad.
Dampak Riba pada Individu, Keluarga, dan Ekonomi
Membahas dampak membuat pengertian riba tidak berhenti sebagai konsep. Pada skala individu, tambahan pada pinjaman bisa mengikat penghasilan bulanan dan membuat pengeluaran terus melebar. Banyak rumah tangga yang akhirnya memangkas kebutuhan penting demi membayar cicilan.
Pada skala keluarga, efeknya merambat ke pola pengasuhan: waktu dan tenaga terkuras untuk menutup kewajiban, bukan membangun aset. Pada skala ekonomi, praktik ini cenderung memusatkan keuntungan pada pemilik modal, sementara pelaku usaha kecil berjuang dengan beban yang terus terkumpul.
Contohnya mudah ditemukan di pasar tradisional. Pedagang yang meminjam dengan bunga tinggi sering kali rela menjual barang di bawah harga normal demi membayar kewajiban. Ujung-ujungnya, harga pasokan ikut terganggu dan margin pedagang menipis.
Cara Menghindari Riba dalam Kehidupan Sehari-hari
Menghindari praktik ini bukan soal sempurna, tetapi soal arah. Dengan mengenali pengertian riba, langkah praktis berikut bisa mulai diterapkan tanpa harus mengubah seluruh gaya hidup sekaligus.
- Utamakan transaksi tunai untuk barang sejenis. Saat menukar emas atau bahan pokok sejenis, pastikan jumlah sepadan dan serah terima terjadi saat itu juga. Jika tidak memungkinkan, ubah skema menjadi jual beli biasa dengan mata uang.
- Baca rincian akad sebelum tanda tangan. Periksa apakah ada tambahan yang dipastikan semata-mata karena waktu. Pertanyaan sederhana ke petugas bisa menghemat masalah di kemudian hari.
- Pisahkan dana darurat dari pinjaman berbunga. Menyisihkan dana kecil setiap bulan memang terasa lambat, tetapi jauh lebih tenang daripada menutup satu utang dengan utang lain.
- Manfaatkan dana sosial atau perkumpulan tanpa tambahan. Arisan, koperasi dengan akad yang benar, atau pinjaman tanpa syarat tambahan bisa menjadi alternatif yang lebih aman.
- Konsultasikan akad yang rumit. Untuk transaksi besar, tanyakan kepada ahli yang memahami hukum muamalah dan praktik pasar. Jangan malu bertanya karena keterbatasan ilmu.
Dari lima langkah ini, terlihat bahwa pengertian riba bisa langsung diterjemahkan menjadi keputusan praktis. Kuncinya ada pada kebiasaan memeriksa detail, bukan pada menghafal daftar panjang.
Menyiasati Tekanan Sosial
Kadang, tantangan terbesar pengertian riba bukan pada akadnya, melainkan pada tekanan sosial. Tawaran pinjaman cepat dari teman atau ajakan investasi dengan imbal hasil tetap sering datang dalam suasana yang tidak memungkinkan untuk berdebat panjang.
Bersikap sopan sambil menunda keputusan adalah keterampilan yang perlu dilatih. Cukup katakan, “saya pelajari dulu”. Dengan begitu, Anda tetap menjaga hubungan tanpa harus mengambil akad yang belum jelas.
Pertanyaan yang Sering Muncul Seputar Pengertian Riba
Ada beberapa pertanyaan yang hampir selalu muncul setiap kali topik ini dibahas. Jawaban ringkas di bawah ini bisa menjadi titik awal, sebelum Anda mendalami lebih jauh.
Apakah Bunga Bank Selalu Termasuk Riba?
Dalam pandangan mayoritas ulama kontemporer, bunga pinjaman yang dipastikan di muka termasuk kategori riba karena ada tambahan yang dijamin tanpa risiko usaha. Namun, penerapannya bisa berbeda tergantung struktur akad dan lembaga yang menjalankannya. Karena itu, periksa rincian akad dan minta penjelasan resmi sebelum memutuskan.
Apakah Riba Hanya Berkaitan dengan Uang?
Tidak. Riba juga bisa muncul pada pertukaran barang sejenis, misalnya emas, perak, gandum, jelai, garam, dan kurma. Di sinilah istilah riba yad muncul, yaitu ketika serah terima tidak terjadi secara tunai meskipun jumlahnya sepadan.
Bagaimana jika Terlanjur Terlibat?
Langkah pertama adalah mengakui dan berhenti. Jika memungkinkan, selesaikan pokoknya dan lepaskan tambahan yang belum diambil. Jika tidak bisa, fokuslah pada perbaikan bertahap: mengurangi ketergantungan, menyusun ulang anggaran, dan mencari akad yang lebih aman. Setiap proses perbaikan butuh waktu, jadi jangan menuntut diri terlalu keras.
Apa Hubungan Antara Ayat Riba dan Larangan Berbuat Zalim?
Ayat riba sering dikaitkan dengan larangan berbuat zalim karena praktik ini cenderung menekan pihak yang lemah. Akibatnya, bukan hanya soal transaksi, tetapi soal keadilan sosial. Banyak ulama menegaskan bahwa semangat larangan riba adalah melindungi pihak yang paling rentan dalam ekonomi.
Apakah Semua Keuntungan dalam Bisnis Termasuk Riba?
Keuntungan dari jual beli yang sah bukan riba. Bedanya, keuntungan usaha mengandung risiko nyata, sedangkan tambahan ribawi dipastikan sejak awal. Jadi, jangan ragu mengambil untung wajar selama mekanismenya bersih dan adil.
Kaitan Riba dengan Etika Bisnis dan Keadilan Sosial
Pengertian riba tidak berhenti pada daftar larangan. Ia membawa pesan etis: keuntungan harus tumbuh dari kerja nyata dan risiko yang dibagi, bukan dari kepastian yang memberatkan pihak lain.
Dalam praktik bisnis, prinsip pengertian riba bisa diterjemahkan menjadi transparansi harga, kejelasan akad, dan pembagian risiko yang wajar. Menurut pengamatan, usaha yang menjalankan prinsip ini cenderung memiliki hubungan pelanggan yang lebih tahan lama karena tidak menimbulkan rasa tertekan.
Pada level sosial, larangan riba sejalan dengan upaya mencegah penumpukan kekayaan yang tidak produktif. Uang seharusnya mengalir ke sektor nyata dan menciptakan lapangan kerja, bukan sekadar berputar di antara pemilik modal.
Belajar dari Praktik di Berbagai Negara
Beberapa negara menerapkan sistem keuangan yang mengedepankan akad bagi hasil atau jual beli. Di sana, pengertian riba menjadi dasar penataan produk: tambahan hanya sah jika berasal dari margin atau bagi hasil yang disepakati dan berbagi risiko.
Pelajaran yang bisa dipetik bukan pada nama negaranya, melainkan pada prinsipnya. Kejelasan akad, transparansi biaya, dan pembagian risiko yang proporsional menjadi kunci. Prinsip ini bisa diterapkan di tingkat individu, komunitas, sampai usaha kecil.
Di pasar tradisional, misalnya, pedagang yang mengandalkan modal bersama dengan sistem bagi hasil lebih jarang terjerat utang berbunga. Mereka belajar bahwa hasil yang tidak pasti lebih menenangkan daripada beban yang pasti memberatkan.
Tanda-Tanda Transaksi yang Perlu Diwaspadai
Kemampuan membaca tanda bahaya lebih berguna daripada menghafal daftar istilah. Berikut beberapa tanda yang perlu diwaspadai dalam transaksi sehari-hari.
- Imbal hasil tetap yang dijanjikan sejak awal. Apalagi jika risikonya disebut “nol” atau “aman sepenuhnya”. Waspadai janji yang terlalu manis.
- Denda keterlambatan yang berbunga. Jika denda dihitung dari pokok utang dan terus menumpuk, strukturnya sudah mengandung tambahan waktu.
- Skema tukar barang sejenis tanpa serah terima langsung. Biasanya terjadi pada perhiasan atau bahan pokok yang ditukar dalam jumlah besar.
- Pinjaman dengan syarat tambahan non-uang. Syarat seperti “jasa” atau “hadiah” tertentu bisa mengubah status akad menjadi ribawi.
- Dokumen yang tidak menyebut cara perhitungan. Ketidakjelasan pada rincian biaya patut dicurigai, karena akad yang baik seharusnya terang sejak awal.
Dari tanda-tanda ini, pengertian riba bisa diterapkan sebagai penyaring: sebelum tanda tangan, periksa satu per satu. Jika ada yang tidak nyaman, tinggalkan dulu.
Bagaimana Ulama Menjelaskan Pengertian Riba dengan Analogi
Para ulama sering memakai analogi untuk memudahkan pemahaman. Salah satu yang paling populer adalah membandingkan riba dengan menanam pohon tanpa akar: tampak tumbuh cepat, tetapi mudah tumbang saat diterpa angin.
Analogi lain membandingkan tambahan ribawi dengan menambah air pada tanaman yang sudah cukup. Awalnya tampak subur, tetapi lama-kelamaan akar membusuk. Ini menggambarkan bahwa sistem yang hanya mengejar tambahan tanpa nilai nyata tidak berkelanjutan.
Analogi tidak menggantikan dalil, tetapi membantu memahamkan. Karena itu, gunakan analogi untuk diri sendiri dan orang lain, dengan tetap kembali kepada ayat riba sebagai rujukan utama.
Cara Mengajarkan Pengertian Riba Kepada Anak dan Keluarga
Menjelaskan topik pengertian riba kepada anak tidak perlu menakut-nakuti. Mulailah dari konsep sederhana: meminjam sesuatu harus dikembalikan dengan jumlah yang sama, dan menolong tidak boleh dijadikan lahan mengambil untung.
Contoh sehari-hari bisa dipakai. Misalnya, ketika anak meminjam mainan, ajak dia menghitung apakah jumlahnya kembali sama. Dari kebiasaan kecil ini, pengertian riba ditanamkan sebagai sikap adil, bukan ancaman.
Untuk remaja, diskusi bisa diarahkan ke konten media sosial tentang investasi cepat kaya. Ajak mereka bertanya: apakah keuntungannya dijamin tanpa risiko? Jika jawabannya ya, ada baiknya memberi catatan bahwa hal itu perlu diperiksa lebih dalam.
Rangkuman Pemahaman dan Langkah Lanjutan
Setelah mengikuti uraian di atas, pengertian riba dapat dirangkum sebagai tambahan yang diambil tanpa imbalan sah menurut syariat, baik pada utang maupun pertukaran barang sejenis. Larangannya sangat tegas dalam ayat riba, dan penjelasannya dirinci oleh hadis serta ulama.
Bentuknya bermacam-macam: dari riba qardh yang melekat pada utang, sampai riba yad yang berkaitan dengan penundaan serah terima. Karena itu, pengertian riba dalam islam wajib dipahami bersama konteksnya, bukan hanya sebagai label.
Sebagai langkah lanjutan, Anda bisa mendalami sub-topik lain seperti perbedaan akad murabahah dan ijarah, prinsip bagi hasil dalam mudharabah, serta cara membaca laporan keuangan lembaga syariah. Semua itu menjadi pintu masuk untuk menguatkan pemahaman yang sudah dibangun di sini. Dari satu pengertian riba yang dipahami baik, banyak keputusan hidup bisa menjadi lebih tenang dan terarah.
Untuk informasi rujukan lebih komprehensif, Anda juga dapat membaca referensi standar terpercaya seputar topik ini.
Simak juga kumpulan artikel dan tips lainnya di arsip artikel terkait kami.